2023年9月25日星期一

【理財新世代】香港樓市及地產股板塊前景 20230923

2023年9月23日

主題:


》目前影響香港樓價下跌的主要因素是甚麼?香港樓價已經尋底?還是尚有一段距離?當中最關鍵因素及指標是甚麼?


》香港樓市向來具投資價值,但現在安安全全做定期,平均息率約4厘,如以此作指標,樓價再跌多少,才具投資價值?預計今明兩年樓價如何?


》經常說地皮是麵粉價,樓價就是麵包價,啟德地皮創9年來的底位,會否已經預示麵包價也會受壓?還是有其他考慮因素?


》最近唐英年及梁錦松都建議政府在10月份公布的施政報告中,應該就樓市「減辣」,放寬措施,不過都係針對豪宅盤。你認為究竟香港目前樓市或經濟狀況,有冇「減辣」的空間及可能性?「減辣」係咪真係有助穩定樓市?如果係,要放寬咩先有幫助? 香港地產股前景如何?


》樓市無起色,地產股自然也無起色,投資前景是如何?還是已經跌夠?


報導來源:香港電台【理財新世代】
https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/899962


特此鳴謝


主持: 黃瑋傑、徐家健


攝影及剪接: 香港電台公共事務組

2023年9月19日星期二

擴闊稅基? 公言差矣!20230919

本文亦於2023年9月19日在【信報】刊登: 擴闊稅基? 公言差矣!


鑒於最近有關香港財政赤字的報導,各方「權威」再次爭先恐後(包括從未參與任何牟利實業的國際貨幣基金組織),合唱一曲陳腔濫調,主張香港應該改變徵稅結構來「擴闊稅基」、「減低收入波幅」云云,甚至連特區政府也被大合奏催眠,開始自行探索這個對於本港競爭力絕不適合的選項。以「超級聯繫人」(港府自己的口號!)自居的開放經濟體,生存全賴大開中門,以便利人才、貨物、資本和思想能最快速,最低成本去交流,擴闊稅基是否有倒行逆施之嫌?

圖一:特首敬請拒絕誘惑以保持低稅及守護本港優勢

為明確闡述窄稅基的優點,筆者列舉幾個相關地區(包括新加坡和瑞士作為小型開放經濟體代表,再加港人熟悉的澳洲和英國來代表傳統大型經合體成員)以比較關鍵稅收類別中徵收稅項的名目數量。顯而易見,徵收的稅款類別越少,經濟增長就越高,反之亦然:

表一:稅賦越輕,創富越多?

筆者繼而將以上各國稅收整合歸類,再分組以總收入的比例形式呈現。現且將分組之邏輯解釋一下:

甲)對國民的經濟活動直接課稅——即薪俸、利得和資本增值稅;

乙)對以下非尋利活動間接徵收的稅項:

        一)勞工交易稅(如資方所付之工資稅、版稅);

        二)物業交易/持有稅(主要是印花稅和差餉);

        三)消費類稅(即商品服務稅、增值稅,及車輛和保險稅等);

        四)傳統的社會工程稅費(所謂「罪惡」稅,如博彩、酒精、煙草稅);

        五)新社會工程稅(近年因政治正確和共產思潮而推出的新收費,就如氣候變化稅、碳信                   用額);

        六)跨境活動衍生的關稅(除了傳統的貨物關稅外,亦加入機場/離境稅:即對人流出入                   境所收的關稅)。

如何設計稅制以促進經濟體的競爭力和活力應是每個政府專注的課題,而在不同稅項類別如何取得平衡來達至以上目標更是至關重要。下文將就此範疇探討之。


自由開放經濟體 較少徵賦收入稅

下列各圖表中最突出的,當是賣地收入在香港和新加坡政府財政上的舉足輕重(【圖一】【圖二】中深紅區域),當然,兩城皆為全球樓價最昂貴之列,賣地收入自然豐厚過人。

此外,香港簡單且低稅制度的優勢亦是顯而易見——其於四大稅收類別的收入為零或接近零,必然有助減少商業活動的阻力,亦令稅務行政成本較其他國家大大減低。新加坡稅制的簡單度稍遜,但仍有一個接近零收入的類別(即新社會工程組,見橙色區域)。

最後,這兩個亞洲金融中心都徵收甚低的直接稅(包括本港之薪俸稅及利得稅,以下由「收入稅」統稱之):香港為49%,新加坡更低,為42%(深藍區域),可見兩地皆較他國更獎勵勞動文化和企業精神。

圖二:香港政府收入—直接稅收低  

圖三:新加坡的消費稅有助減輕其他稅收負擔

在另一個極端,英國政府從收入中扣除的比例更高(66%的稅收來自收入稅,【圖五】),為本研究各地區中最高;在納稅人口袋剩下的餘錢,英國政府再以消費稅形式沒收另一大份(因此,其消費稅收佔總收入達19.8%,大大超越澳州的11.1%,見【圖四】淺綠區域)。除了從收入和消費徵取更高的稅收之外,英國還有一個第一,就是以稅項類別來計,該國名目最多,結果當然令普通工薪納稅人叫苦連天:

圖四:澳州稅務收入比例

圖五:英國稅務收入比例

諷刺的是,支持「擴大稅基」的人實質就是主張香港邁向稅制複雜化,及名目多樣化,最終市民難逃高稅命運。

香港應否取消直接稅種,改徵消費稅?

美國在1913年通過第十六修正案之前並沒有收入稅,此前,美國憲法第一條第九節第四項明確禁止直接徵稅。這一規定在憲法的第一條已列明,足見建國元勳如何重視人民賺取及保留自己財富的自由,不欲被政府侵犯。

香港的經濟結構也許能受惠於廢除收入稅,因為憑藉其龐大的貿易和再出口流量,已可實現巨額的關稅或銷售稅收入,從而避免搶走工薪階層或盈利企業的勞動成果。

從收入稅轉向銷售稅的另一個優點是相對於波動性較大的稅種(如賣地收入、甚至薪俸稅和利得稅),銷售稅是一項更穩定的收入來源。

理論上,如果僅以10%的稅率向總私人消費支出的80%份額徵稅,就已經能夠產生1877億港元的收入(表二):

表二:不同稅率情景下的銷售稅收金額


表三:以14%的稅率加諸80%的消費總額已可徵得多於薪俸稅和利得稅總和(100%)的收入

換言之,如果香港明天轉而向80%的私人消費支出徵收13.5%的銷售稅,就足以取代2021/2年度庫房收取的所有收入稅!


舊文重溫:稅賦輕則經濟興!

筆者早前對美國各州稅收組成的研究中,得出一個明顯結論,就是重銷售稅輕收入稅令國民保留更多財富,從而促進經濟增長;同時,優待個人甚於企業亦能增進繁榮(該研究可於此查看:英文:網頁、博客、領英、臉書;中文:網頁、博客、領英、臉書)。

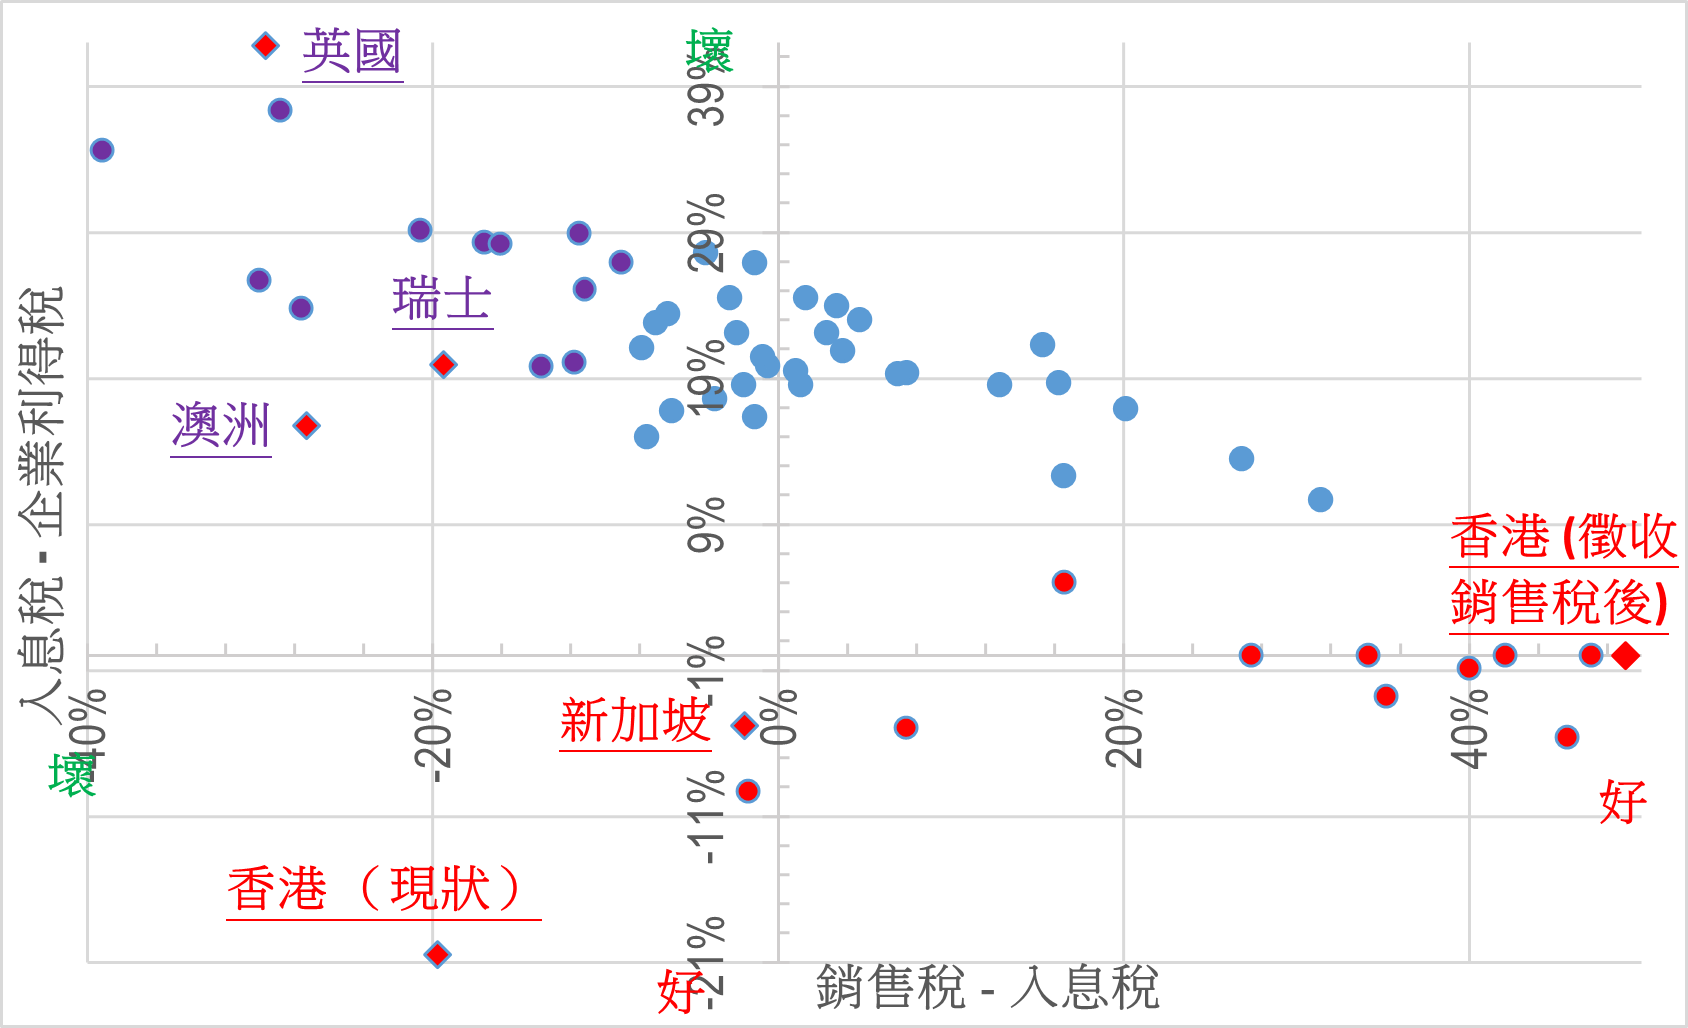
將上文中五個稅制區域納入這個美國稅務分析框架,並在相同的兩個指標軸上繪製出來:

  1. 銷售稅比重減所得稅比重(X軸)——較高的數值代表對消費而非儲蓄進行徵稅,從而鼓勵長期投資;和
  2. 所得稅比重減企業稅比重(Y軸)——較低的數值表示企業板塊蓬勃旺盛,或個人稅務待遇不亞於影響力龐大的巨企。

結果甚有啟示。在目前的稅收組合下,香港和新加坡的定位(接近紅色的州份)比瑞士、澳洲和英國利民,因為後者與高稅/親大企業的洲分更為接近(即【圖六】中紫色州份):

圖六:香港和新加坡較低的入息稅更能促進經濟活力

如果按上文提議,將香港的所有收入稅都以銷售稅替代,那麼香港的地位將會大幅提升,成為研究範圍中與X軸最扁「好」的地域(即【圖七】中右手邊紅色菱形),使新加坡相形見絀。

圖七:通過用銷售稅取代收入稅,香港的稅務吸引力將超越所有美國州份(Y軸將不再有意義,因0減0仍為0)

本文建議的改革,可令香港在全球收取銷售稅的一百三十多個地域中,在「銷售稅—所得稅」頻譜上遙遙領前。通過廢除入息稅和利得稅,香港的競爭力和吸引力都將無與倫比,令全球企業和高收入人才中趨之若鶩,更勿論在眾多先進經濟體中芸芸稅務難民:因在此等國度富裕被視為原罪,甚至人民在海外的收入都難逃魔掌。

此外,廢除收入稅不僅便利營商、創業、致富,還大幅減少了伴隨龐大稅收官僚機構而來的行政負擔及運作成本,同時保障了公民的隱私(再無須聲明收入為何、如何及何時賺取的),香港由此可以真正成為環球自由和商業的明燈。

特首和財爺應該無視那些大聲叫囂「擴大稅基」的既得利益者之喧嘩;因為這些包括會計、監管機構、國際官僚組織和學者在內的利益及權力只有在稅制越趨複雜繁重時才有機無限伸延擴大。


筆者特別鳴謝香港大學工商管理學系程翊同學協助收集及整理本文相關數據及圖表

2023年9月14日星期四

【FINTERVIEW】港銀連環加按息 樓市再添壓 20230914

2023年9月14日 


【Now新聞台】啟德一幅住宅用地每平方呎中標價,回落至區內近10年最低水平,有分析指,地價反映樓市現況,並相信短期仍有下調壓力,不排除更多早年投地的發展商需劈價賣樓。

去年底批出的啟德住宅地皮,每平方呎地價6138元,較最高位每平方逾1.9萬元大幅回落,但低處未算低,同區新批出的一幅住宅地皮,由信和置業財團投得,每平方呎地價近5400元,回落至啟德住宅地皮近10年低位。

有分析認為,招標結果反映市場的現況。

Bricks & Mortar Management創辦人王震宇說:「見到地價很明顯低到一個吸引的水平,可能發展商都計到數,樓價未來就算下跌,都有足夠安全系數,毋須蝕本,這個是最重要,否則,沒有人會出來買地。」

王震宇又指,在高息環境下,早年高價投地的發展商,由於囤積項目的成本亦有所上升,有機會寧願劈價,甚至蝕讓賣樓。

他又指,從投資角度去看,假設未來住宅租金升20%,若要有3厘或以上較合理的收租回報,樓價最少要跌30%。

此外,本港銀行陸續上調新造H按封頂息,加幅達0.5厘,是今輪按揭利率加息周期中,幅度最大的一次。

高盛表示,平均實際按息將由3.6厘升至4.1厘,令買家負擔能力進一步受壓,因此,下調明年及後年本地住宅樓價預測,由原來預期升4%下調至無升跌,2026年則預期升4%。


報導來源:NowTV【FINTERVIEW】
https://news.now.com/home/finance/player?newsId=532357

特此鳴謝
NowTV 記者:Cherry Chan
攝影及剪接:NowTV Ingest & Production Team

2023年8月15日星期二

【Metro Radio】 新城財經台 新城地產街 20230812

載於2023年08月12日 【Metro Radio 新城地產街】 

主題: 

》今年上半年樓市整體表現如何?樓價走勢如何?目前一二手樓價走勢?交投情況?

》經濟環境與樓市關係?

》近日發展商都積極推售新盤,而個別發展商推售私樓時價以貼近居屋價出售,當中又有何反映?市民會如何選擇?參考咩因素?

》政策走向?政府早前有放寬物業的按揭成數,但就未有撤辣,未來政策走向如何?

嘉賓: 

Bricks & Mortar Management 主席兼總裁 王震宇

美聯首席分析師 劉嘉輝

嘉賓主持: 

理大建築及房地產學系教授 許智文


新城連結:Bricks & Mortar Management 主席兼總裁王震宇


2023年8月8日星期二

房策萬箭齊發 樓市無所適從?20230808

本文亦於2023年8月8日在【信報】刊登: 房策萬箭齊發 樓市無所適從?

最近數年,政府在房屋政策上動作多多,繼行政長官李家超於2022年《施政報告》提出「簡約公屋」,之後再於今年《施政報告》提出重啟私人參建居屋(樂建居),令此早已在2002年廢棄之計劃重新復活。除此之外,政府亦開展過渡性社會房屋,如此花多眼亂,到底是勵精圖治還是畫蛇添足?

樓市升勢越勁 干預引誘越強

筆者在此將過去六十年的重要公營房屋政策全面排列,希望將因果相配,使讀者更易明白各項政策動作背後的動機及時機。結果不難發現凡是政策雜亂紛陳的時間,往往就是樓價大幅飆升(【圖一】棕色箭嘴)或下跌(綠色箭嘴)之後,例如:

1977年居屋/私人參建計劃推出時(見箭嘴A)乃在1971-1976年樓價上升133%之後(樓價線上虛線1後);繼之,中等入息房屋於1980年推出亦正值樓市上升期尾段(虛線2),其後卻遇上樓市急升後(虛線3)的下降周期所以到1984年就匆匆取消(箭嘴B);

圖一:香港歷年公營房屋計劃時間綫梳理

同樣地,1985-1994年間樓價繼續猛升(虛線4),催化了另外幾個新的房屋計劃(自貸、夾屋,見箭嘴C-D),以及97年泡沫爆破前(虛線5)急就章推出的租置、可租可買等計劃(見箭嘴E)。只有當樓市大崩潰後價格觸及沙士底部前後,政府才於2002年慌忙撤招,先後取消了五項房屋干預措施之多(箭嘴F)!

2003年後,風水輪流轉,樓市上升周期再度重臨(虛線6+7),政府再度迫於形勢,在政治壓力高漲之下,忍不住手,相繼推出數度新嘅干預措施如置安心、實而不華居屋之流(箭嘴G+H)。

然而,環球零息環境下,樓價毫無下調的跡象,繼續衝高至2021/2022年三頂高位,政府期間正是扭盡六壬,招式不停:先推綠置居加白居二,再出新的簡屋/樂建居/過渡性房屋之流(箭嘴I),絕對印證了頭痛醫頭腳痛醫腳的短視房策哲學,完全沒有全盤住房福利管理的影子,實在令人失望。

於今,政府房策的魔咒再度應驗:每當新政紛呈那刻,就是樓市轉勢之時:行文之際樓價已由21年9月高位下跌12%。恐怕不出兩年,又會在下一個循環底部重蹈托私樓/廢公營的覆轍(箭嘴J)?

為更易顯示以上理論,筆者將政策動力的源頭(即私樓樓價,見【圖二】藍線),及因之而釋出的政治壓力(即輪候上樓時間,見綠線)繪於政府各項干預措施數目(見紅線)的同一時間軸上,可以見到各線之相關性極為明顯,兼且時序非常吻合:

圖二:樓價高低影響公屋輪候時間長短,亦直接推動政府在房屋計劃上插手的多寡


總體來看,公營屋計劃的數量(即干預市場的頻率)基本跟隨輪候時間升跌;而後者當然是申請人用行動反映樓價高低時人心於貪婪與恐懼之間搖擺的一面鏡!上圖亦可預示:隨著樓價回落持續(藍線),過去一段時間累積的輪候需求亦因而消退;隨之而來的亦是政府各項計劃於2025-7年間逐步退出的結局。

另一可由上圖一窺的常規,則是:政府政策永遠落後於形勢,由藍線的滯後時間來看,通常政策上的遠水大約遲於樓市上的近火3-4年時間!

深圳後來居上 福利簡潔易明

在住房福利上香港一直被既得利益團體把持騎劫,令到政出多門,互打嘴巴。反觀一河之隔的深圳,卻佈局簡單,將階梯一分為三,與私樓重複度小,令福利能真的精準投放,簡直令人耳目一新:

圖三:深圳歷年公營房屋計劃時間綫梳理

就算深圳各住屋計劃亦有如香港般受高樓價推動(見箭嘴a—c),但是該地在推出新計劃之際會同時取消已過時的舊福利,令用家能所適從,而非香港式的受眾眼花瞭亂,管者手忙腳亂。

再舉例對照:深圳2023年計劃供應分配保障性住房8萬間(建築面積約4百萬平方米)和私樓6萬間(約6百萬平方米),公:私住房數量與建築面積的比例分別爲4:3和4:6,相較香港矯枉過正的七:三比例,深圳房地產市場更加「自由」!

政策反璞歸真:廢居屋,減公屋

自1965年以來,香港共推出18項公營房屋計劃,其中10項仍在運行【圖一】,然而房屋問題越搞越僵,不但公屋政策廣泛被批評加劇供不應求,兼且造成公屋越多反而「窮人」、「懶人」越多的畸形怪象;不但不利社會階層向上流動,更浪費巨大的社會資源。

有見於此,政府實應盡早實施徹底的改革,將所有居屋供應推向私人市場,既保障充足供應,亦可令樓價急速回順。同時將公屋範圍真正局限於有福利需要的最弱勢一群市民(而非當今35%總存量!),令更多的供應由私人市場提供,只要所有新樓供應皆可投向自由租務市場,租金亦有機會合理化而無須政府赤膊上陣,事事上下其手反而事與願違……

圖四:香港現有房屋福利——架床疊屋,臃腫無效:市場角色逐漸式微

圖五:理順後的房屋福利:政府專注安全網,市場主導房屋經濟

只要有信心讓市場調配供求及價格,【圖四】這樣的爛攤子就無再存在的理由,政府未來的福利政策就真真正正回歸基本——只提供最基本的福利網(【圖五】紅區)所需實物房屋,就算真的要加大福利覆蓋,亦只需以租金券形式令受眾在自由市場與適合的時候尋找適合地區內適合大小的居所,從此擺脫官僚膨脹,流動性呆滯,及福利不公的現狀,實乃香港之福。

真正靈活、有效、及公平的公營房屋佔比絕非越多越好,如現行政策下之7:3比(即【圖六】紅箭嘴所趨),而是在盡少干預下回歸基本步的以底層安全網(約在綠箭嘴以下)為本,金錢資助為輔(即租金券)之架構。否則香港只會被人取笑東施效顰,樣樣追趕星加坡,而同時卻比弟弟深圳遠遠拋離!

圖六:公營房屋比例再度抽升,實非市民之福…

行文至此,順帶重新連結往年房屋政策相關文章,再次拋磚引玉:

《香港公營房屋:改革一日不行 誇張報道無終 2022年5月》(博客,領英)

《公營房屋膨脹無盡干預毒癮欲罷不能 2021年11月》(網站,博客,領英)

《公屋改革面面觀─公屋「豪宅化」 2014年10月》(網站,博客)

《公屋改革面面觀─結構性自我膨脹 2014年9月》(網站,博客)

《居屋政策 好心做壞事 2014年7月》(網站,博客)


筆者特別鳴謝中文大學國際商務與中國企業系學生曾鈺嶸協助收集及整理本文相關數據及圖表。