顯示包含「香港經濟」標籤的文章。顯示所有文章

2023年7月18日星期二

僱用外傭日見難 緩解良方不在管 20230718

本文亦於2023年7月18日在【信報】刊登:僱用外傭日見難 緩解良方不在管 

家有一小的上班族應該對本港於疫情期間航班禁令下外傭短缺的情況記憶猶新,尤其是當時空缺多申請人少的情況下每月工資曾搶高至8000港元以上,實是蔚為奇觀。爲了針對這一短暫供求失衡下出現的高薪現象,特區政府竟然建議修訂《職業介紹所實務守則》,試圖降低外籍家庭傭工「跳工」的難度。

筆者並不認為此一守則修訂是解決問題的最佳方案(因為,它限制了就業自由這一基本人權),本文借機探討外傭在香港經濟格局中的地位,以及在相關的供求情況下,如何解決供求失衡的問題。

本港外傭依賴度 30年間節節升

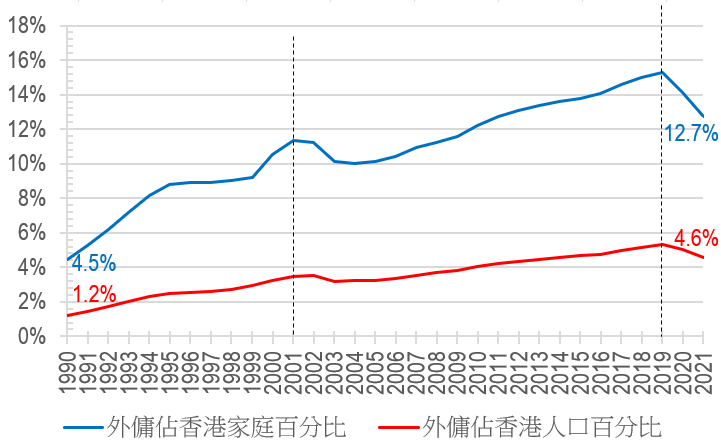
隨著越來越多的女性進入就業市場,香港經濟越來越依賴輸入外傭;由外傭人數從1990年佔家庭總人數的4.5%上升至2021年的12.7%(見【圖一】藍線,增加約1.8倍)可見一斑。此外,就算沒有家庭的單身人士(無論是獨居長者,還是隻身專業人士)似乎對外傭更愛好有加,以至外傭佔人口比例的同期上升幅度更大,由1.2%增至現時的4.6%(即躍升2.8倍之多):

圖一:外傭人數佔比長線攀升
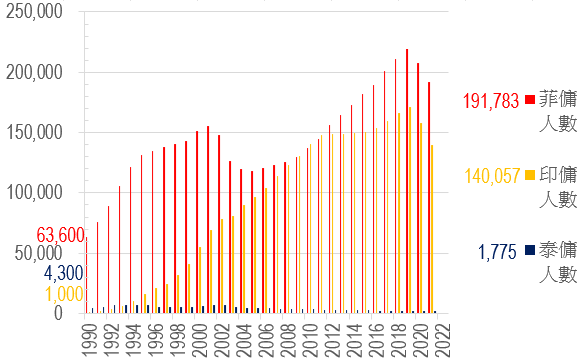
圖二:頭三大國籍之外傭人數走勢
然而,外傭招聘的持續增長前後遭遇了兩次挫折,一次是在2001年互聯網泡沫之後,另一次是在2019年(抗議運動之後),這些都如【圖一】中的虛線所示。

在外傭大軍蜂起雲湧之下,當中存在著一些有趣的暗流——例如,在2001年4月菲律賓外傭人數在下降的情況下,印尼外傭大軍的湧入有助於減輕供應短缺的壓力,直到2019-20年的社運和新冠封城雙重打擊下才令人數出現整體下降(見【圖二】)。

香港經濟日益長,外傭功勞不可量?

在90年代,外籍家庭傭工數量激增,對香港經濟貢獻亦大幅上升,從0.4%增加到0.8%,上升了足足一倍;雖然傭工薪酬佔本地生產總值比例仍然非常細小,然而彼等所幫助釋放的本地高增值勞動力的貢獻卻實在不容小覷:

圖三:外籍家庭傭工薪資佔香港本地生產總值的百分比

上圖可見,即管人數不斷攀升,但是外傭的整體收入在2002年之後的5年卻大幅下滑,比之前的峰值下降了23%。就算現在,排名前三的外傭國家薪酬總額都僅佔GDP的0.645%,離2002之高峰仍差一截。可見本港經濟增長的速度仍然跑贏輸入傭工勞力所需的成本。

本國經濟因素 決定來港人數多寡

那麼在三大供應國傭工的眼中,那些因素是決定其來港就業人數多寡呢?三國中最屬異數的莫過於泰傭一面倒離開香港這一趨勢(見【圖六】),而此一離港潮亦正正與自2000年以來香港最低外傭工資大幅跑輸泰國通脹息息相關。反過來看,菲傭數量基本上是持續上升的趨勢,除了2000-3年間香港工資相對於菲律賓通漲急跌期間出現回流,及近兩年因社運/封關而見短暫離職潮除外【圖四】:

圖四:菲傭薪酬指標及在港菲傭人口

圖五:印傭薪酬指標及在港印傭人口

圖六:泰傭薪酬指標及在港泰傭人口

印傭的心態與泰傭及菲傭大相逕庭,由1998年起之12年間,儘管實質最低工資不斷縮水,印傭赴港人數卻如日方中,越升越有(見【圖五】中黃線);表明了香港最低工資兌回當地貨幣必定仍是非常豐厚的收入,所以就算趨勢上被通脹蠶食亦無減彼等來港的熱情!

在【圖四】至【圖六】中之薪酬指標算法如下:先將香港外傭的最低工資算成外傭本國貨幣,再將結果除以當地消費物價指數。如此比較可以準確地衡量外傭在香港賺取的收入是否在匯回家鄉後仍然保持消費能力。而每個相對指標亦可拆開成兩條線來作比較,如下所示:

圖七:外傭在港薪金一般都跑輸本國通脹
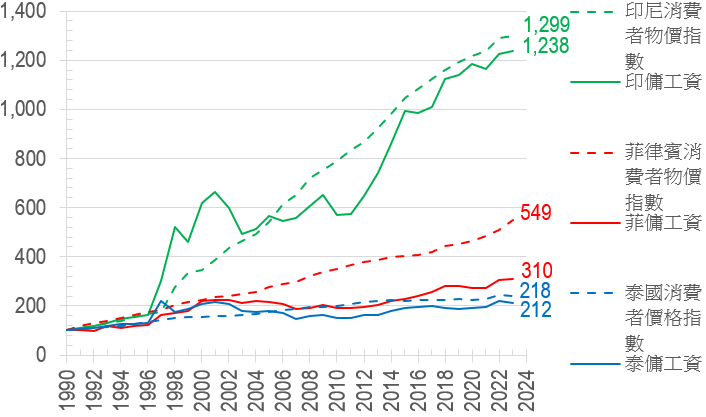
上圖清楚表明,印尼在過去30年間的通脹率遠高於菲律賓(多1.4倍),而相比泰國就更加誇張(高5倍之巨)。此也解釋為何香港最低工資在不敵通脹下仍然無阻眾多印傭赴港工作此一現象:香港穩定的貨幣購買力實是另一重要優勢。

僱主節節勝利 外傭難望項背

去年外傭短缺之下的短暫加薪潮已令政府緊張應對,然而身在福中的港人僱主又是否認識到外傭最低工資不但連港人最低工資都追不上(見【圖八】綠線),更勿論消費物價指數了矣。事實上,從僱主的角度出發,外傭工資在過去33年裡只上漲了58%,而同期香港通脹卻飆升了139%(紅線):

圖八:外傭工資不敵本地最低工資,更遑論本港通脹

當然,上述討論純粹圍繞工資此單一指標,從僱主角度來看,過去數年衍生出來的其他行政負擔尚未計入整體成本內(包括:代買外傭機票、保險、中介費用及其他申請/管理相關的壓力)。或許政府在調整薪酬上除了須要更加平衡各方利益,還應該向如何減輕僱傭家庭行政負擔方面著想?


筆者特別鳴謝香港城市大學會計系葉健朗同學協助收集及整理本文相關數據及圖表。


2023年4月13日星期四

差估數據中尋寶 建築名稱見變遷 20230413

本文亦於2023年4月13日在【信報】刊登:差估數據中尋寶 建築名稱見變遷

差估數據中尋寶 建築名稱見變遷

筆者閒來無事,找到差餉物業估價署發佈的《樓宇名稱》文檔,將自1945年起的過去70多年香港落成樓宇的名字做個「大數據」處理,一窺戰後至今命名文化如何變遷。


此舉主要針對除去各類公共處所【註】外以工商及住宅樓宇為目標,大概涵蓋一萬棟樓宇,應算夠代表性。此外,因1945年及之前落成者未列具體落成年份,故全撥入「50年代前」類別處理,同時,因為2020年代剛剛開始,所以暫將2020-1年落成之建築亦暫歸2010類別:

圖一:以落成年代分類,70-80年代為建築高峰期


上圖可見,本港建築高峰期為70年代(3,267棟落成),之後分別為80年代(3,246棟)及第三位之90年代(2,392棟)。基本上反映60年代起之急速人口增長期,以及政府主動清理山邊寮屋及艇戶人口,令之搬入市區高密度新型住宅之政策。


早年重山水 名字見鄉間

且看最早期屋宇名稱,大多帶有古代情懷,甚至田野詩意,如廬、小築之類【圖二】。剩存之當年建築亦可能面目全非,網上可尋之例子亦不多。

圖二:50年代前建築名稱「詞雲」分佈


「園」及「別墅」來由淺顯易明,唯「廬」另具一格,且以唐朝方干一詩作引:「昨日草枯今日青,羈人又動望鄉情。 夜來有夢登歸路,不到桐廬已及明。」


50年代之「大即是美」

可能人口突然猛增,及漁村漸成都市之故,50年代新落成建築都標榜「大」這個優點,如「大廈」、「大樓」之類。亦開始見到更多功能性的名字,見「銀行」、「工業」等等:

圖三:50年代大廈盛行


既開了頭就繼續下去,在眾多「廣廈千萬間」的詩詞中倒有一首宋詞更具意境,適合本文取用,乃呂勝己之滿江紅 · 觀雪述懷:「臺榭遠,合臨喜。樓閣上,歌聲起。賞時光,居士獨憐愁底。安得四方寒畯彥,歸吾廣廈千間里。但今生、此愿得從心,心休矣。」


60年代之商貿興起

再向前走,60年代大繼續美,只是在銀行以外開始出現「集團」、「商業」之類第三類(或服務業性質)產業:

圖四:60年代大廈盛行


以上命稱之出現,反映香港作為一個工業製造基地漸趨成熟,隨之亦見出口佔生產總值由60年代初之30%多飆升至60年代尾之50%幾。當然,其時服務業尚未成為重要經濟板塊,以至服務佔產值之統計數據要等到70年代完結時方才發布:

圖五:60年代香港出口蓬勃,甚至達到歷史高位


70年代大型樓盤抬頭

隨著人口高速增長,以及發展商在70年代得以上市集資,加速了地產界整合及增加建造大型屋苑的人力及財力。因此在樓宇命名上「城」、「邨」、「期」等量產下用得著的名稱亦更趨廣泛:

圖六:70年代最常見樓宇名稱——「大廈」繼續稱王


80年代商業摘冠 品味提升

進入幾乎全球輕工業產品皆難逃「香港製造」的80年代,商業活動亦隨著飛速發展,第一次「商業大廈」多過「工業大廈」的情況終於出現。此外,隨著中產階層漸成主體,市民對更高貴的住所名稱需求亦顯現:「花園」多於「樓」似乎不可避免;更甚者,連更尋幽探秘類的「半島」、「山莊」之流亦初露鋒芒:

圖七:80年代經濟、品味雙雙升上新的台階


90年代泡沫樓市下單調的命名現象

有鑑於強勁的人口增長(大部分為國內新移民,【圖八】),90年代中期迎來一個住屋需求的高峰,加上97前的瘋狂樓市,導致新落成的樓宇以住宅居多。

圖八:90年代中見證了香港最後一個大型的移民遷入潮


可能當時的香港蒸蒸日上,勢頭一時無兩,產生極強的自信心,可能因此「中心」之名泛濫;另一原因可能是樓市蓬勃,炒賣熱烈,如何優雅的名稱可能都不再重要……然而「中心」既可是住宅樓盤,亦在商廈可見,須深入分析方知可瓣較眾。總之,在「中心」稱霸天下的時勢,其他商業樓宇名稱俱靠邊站,成為90年代的侏儒:

圖九:90年代住宅大晒,「中心」鼎盛


2000年代寡頭把持 去貨壓力推動創意

隨著住宅商品化持續(即大發展商建大屋苑),兼且越來越多樓盤落入少數發展商囊中,每個屋苑的戶數直線上升;加上亞洲金融風暴後不少中小發展商退出市場,以至市民選擇下降,此實為不健康現象。


然而,2000年代亦是危機後最需要創意賣樓的年代,因為樓價由高峰下跌接近七成,發展商不得不絞盡腦汁,將樓盤形容得如人間仙境,於是「坊」、「峰」、「號」、及「非中文」類別名稱大量湧現,就連一向徘徊邊緣的「軒」亦一躍居首,實是百花齊放,甚有看頭!

圖十:2000年代命名——創意爆棚


另外,隨著工業北移,工業樓宇第一次不再上榜,亦見證香港經濟的變遷。值得一提的是「大廈」為名的物業終於跌出頭三大!實是一個時代的終結……


2010年代酒店當道 橫山側峰

最令人愕然的2010年趨勢莫過於「酒店」類別的遍地開花矣。不單止絕對數目創下新高,連落成比例亦空前絕後的9%!


此一奇觀實有拜於中國經濟騰飛,兼「自由行」旅遊高速發展所賜。至於酒店以外,似乎住宅命名仍以單字的地理名詞為主流:「城」、「山」、「峰」、「岸」之流最為風行:

圖十一:2010年代「酒店」為尊,非中文符號亦盛


再往下走,可惜2020年代剛剛開始,且待十年後再重溫新的命名趨勢。以下以統計方式列出各主要名稱在不同年代的相對頻率以作補充。可見「樓」及「大廈」整體仍執牛耳,兼在70年代稱霸(見【圖十二】),但以比例來算,則各名稱各自於不同時代掄元:

圖十二:按年代落成樓宇:最常見名稱分佈


最後一提,【圖一】的形狀代表了香港建築史的升跌周期,及低密度走向高密度、小樓盤邁向大屋苑的過程。現在的低潮當會再被下一個牛市取代,但絕對數目應難再復當年之勇,唯有向質素、美觀、或其他便利住客的方向另闖高峰。


【註】:公共處所包括:公屋、居屋等政府補貼住宅;政府及公共處所;衛生及安老服務、消防局及警察局;慈善機構;宗教、文化及歷史處所。


筆者特別鳴謝香港科技大學計量金融學系徐孟琛同學及香港中文大學計量金融學系梁健東同學協助收集及整理本文相關數據及圖表。


2021年5月12日星期三

香港經濟 - 基數效應放大復甦力度

2021年增長看似可觀,然而….

經歷過2020年封城政策引致的嚴重收縮,坊間近日對2021年經濟增長的預測變得明顯地樂觀——幅度由3.3%到4.2%不等,平均增長率為3.8%。

然而,由於去年經濟呈現災難性下滑,上述的增長力度可能不足以回復到封城前的水平,如下圖所示:

圖一:今年經濟增長預測掩蓋了2020年的低基數效應


經濟增長(【圖一】藍線,黃線代表2021年市場預測)看似強勁,但如果將今年的數字與封城前的水平(紅線:兩年期同比增長)進行比較,便能發現起碼要到2022年首季才恢復疫前水平。需要注意,看似於2020年第三/四季出現的增長實質上亦是受惠於2019年社會運動影響下經濟低迷所造成的低基數效應。

若要與過去經濟下行周期比較,當前的情況看來更像2001-2003年科網泡沫/沙士衰退周期,而非於2009-2010年爆發的金融海嘯,因爲後者迅速反彈。鑑於目前的復甦態勢,今年的經濟狀況非但難以超越2019年的水平,甚至連明年也難以達到。

重拾2018年高峰,須待2023年?

那麼,經濟何年方能重回封城前之高峰? 可能不為人知事實是,香港經濟早於2018年便見頂回落,並且在2019年(社運)及2020年(封城)持續處於下降趨勢!今年的經濟復甦之力度仍難以確定,因其完全取決於政府何時開關以重啓經濟。

圖二:GDP指數似乎指向2022年後才回到2018年的峰值


若開關遙遙無期,又或環球旅遊不能復原,則2023年重回經濟高峰的目標將更難實現。 與上次大型衰退作比較——2000年的經濟峰值要遲至2004年才得以超越;同理,假設封城措施/大量印鈔/供應鏈破壞等因素不再迅速製造第二波副作用,如債務危機/甚或政治動盪,香港經濟重拾2018年高峰之景況應可於2023年實現。