顯示包含「通脹潮」標籤的文章。顯示所有文章

2024年12月2日星期一

【理財新世代】美國減息後本港樓市表現 20241130

 2024年11月30日

主題:

》美國9月份終於減息0.5%,11月初再減息0.25%。踏入第四季後,中國政府亦推出系列救市組合拳,曾經令港股一度衝上23000點,不過之後反反覆覆,到10月份施政報告,進一步推出放寬樓市措施。理論上,減息撤辣,這些都屬於利好香港樓市的消息,但究竟事實又是否如此?香港樓市是否已經見底? 

》由美國9月份開始減息,中國政府亦推出系列救市組合拳,10月份施政報告更進一步推出放寬樓市措施。理論上,這些都是利好香港樓市的消息。

(i) 首先,減息會否進一步吸引資金回流股市及樓市?

(ii) 有否數據反映減息可以釋出的資金池有多大?是否就等於流入樓市?

》踏入第四季,大陸以刺激股市的方法來帶動財富效應,希望可扭轉內房弱勢

(i) 你認為這方法是否可行?原因?

(ii) 香港係咪都可以借用呢種財富效應來帶動樓市?

(iii) 傳統智慧通常股市都會領先樓市大約半年,你覺得這種傳統智慧在今時今日是否仍合時宜?原因?

》踏入第四季,我們看見由美國減息,香港亦跟隨減息,再到中港兩地推出刺激樓市措施,理論上,通通有利樓市,我們見到有交投,但至今似乎又未見香港樓市有十分明顯的回暖情況,中原指數在11月初仍然是138水平,和9月頭水平相約,點解眾多利好因素之下,仍然未能利好香港樓市?

(i) 原因何在?市場是否過份憧憬減息及刺激措施帶來的效力?

(ii) 現在仍有哪些重要因素在影響香港樓市?(前景信心?預期樓價通縮?其他?)

》睇一些近期銷售數據,截至9月底,私人住宅樓宇,不包括居者有其屋、私人機構參與興建居屋、租者至其屋等計劃,由發展商出售的一手樓盤單位總計銷售數字為11920個;銷售總金額為1350億元左右,平均每個單位大約價值1133萬元。2023年同期的數字,分別為8890個單位、總金額1068億元、平均每個單位大約價值1201萬元。這數據反映甚麼?

》我們嘗試返回最基本的市場供求 – 即庫存及去貨量,來預測香港樓市。

(i) 早前房屋局公布的一手住宅潛在供應量,截至9月底仍有多達2.1萬伙的現樓貨尾,未計及未來兩年入伙,你們估計2025及2026兩年的香港的一手樓庫存量有多少?

(ii) 有否數據顯示二手樓的供應量?

(iii) 一、二手樓的供應量合共是多少?

(iv) 香港過去兩年的每年的平均銷售量為多少?

(v) 以此計算,要幾耐才可以去庫存?

》昔日帶動香港樓市上揚的其中一大動力,是內地客,但隨著內地樓市暫時仍未見起色,香港是否也受壓?兩者之間的關連性有多大?另外,一系的高才通等計劃,是否可以有助推高香港樓市需求?

》另一個值得關注數據是負資產數目,金管局10月底公布第三季末負資產住宅按揭貸款宗數為40,713宗,較第二季末30,288宗上升逾萬宗(逾34%),呢個負資產宗數亦係自2003年第4季(67,575宗)後﹑即近21年的新高。仲量聯行更估計實際負資產數目唔止4萬宗,因為數字仍未計發展商及財仔二按,因此估計可能高達約8萬宗。

(i) 高負資產宗數對樓市影響為何?

(ii) 負資產宗數仲有冇機會再上升?

》你認為香港樓市何時才可見曙光?你估計下年香港樓市是升還是跌?幅度是多少?

》最後,自住及投資是兩種不同的考慮,有何建議給我們的聽眾及觀眾?

(i) 自住置業幾時係入市時機?

(ii) 仍然鍾情於磚頭的投資者,究竟可以考慮買磚頭?房地產股票?或其他?


報導來源:香港電台【理財新世代】

https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/928956


特此鳴謝


主持: 黃瑋傑、徐家健


攝影及剪接: 香港電台公共事務組

2024年8月22日星期四

主權債及難變現資產:危機一觸即發?

本文亦於2024年8月22日在【信報】刊登: 主權債及難變現資產 危機一觸即發


眾所周知,在投資領域,有拜於過去政府能夠無休止地印發貨幣來支付主權債息及還本所需資金,兼且以立法的手段強迫銀行、保險公司、退休基金等重倉持有國債,所以此一資產一直被視為最優質的類別,甚至被冠名為「無風險資產」(即Risk Free Asset)。但隨著過去幾年環球政府無節制地「先洗未來錢」,主權負債因而極速飆升,而此一假設亦終於成疑:

圖一:美國國債已高於二戰及內戰時高位!

如上所示,美國國債現已超越立國以來以對數比例運行的區間以上(即第二條藍線),負債總額亦已達35萬億美元的天文數字,此水平甚至遙遙高於過去美國在三次大仗後所累積的債務!更不利的是,第三次世界大戰似乎正箭在弦上,到時負債水平必再抽升…

難怪中國儲備資產配置早已開始轉向購買黃金而不是隨時成為牆紙的借據:

圖二:中國黃金儲備倍升,美債比例減半


就如農林中金銀行(見英文原文)這樣的大型非官方投資者亦開始嗅到債務違約的風險,並從2024年起拋售美債及歐洲債券…

債券投資失利 資金逃亡將臨

另一拋售來源則是退休基金,以前被催眠或受監管迫使而將超過80%資產投入主權債的各方基金現都被迫年復一年地將因零利率逆轉所致的市值計價債券損失入帳:

圖三:受聯邦存款保險公司監管的金融機構正承受史無前例的「未兌現損失」(十億美元)

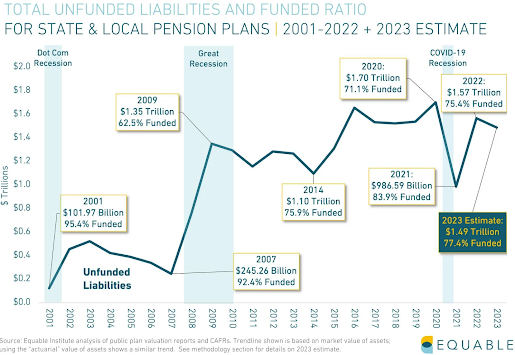
退休金其實禍不單行,市值計價損失之外,還要面對資不抵債的窘況,以美國州/地方退休基金為例,2023年資金缺口仍有25%之巨:

圖四:未撥備負債總額及比例持續高企


筆者預期大多數為了在零息環境下追求高回報而一頭栽進私募基金項目的退休金,現在都面臨難以套現的損失(見英文原文),除非能夠在巨額虧本下賤賣(見英文原文)資產。當下一場政經事件來襲時,這種流動性危機會更迅速惡化…
圖五:在下一場危機殺到前,應該超配左上角資產,減持右下角類別


地緣政治 + 通脹:下輪債券崩盤的元兇

各國揮霍無度所帶來的對債券是否安全的憂慮,加上去全球化和區域/全球衝突會導致的新的長線高通膨潮(下圖藍線)。以長期移動平均趨勢來看,此一波通脹潮似乎剛剛的開始:

圖六:高通脹加低信心將把主權債息迅速推向雙位數水平

但與先前的通脹潮相比,當年政府財務健康大大優於現在,因此下一個通脹循環很可能會出現市場拋棄國債資產的情況(上圖紅色箭嘴),轉向低負債而回報能對沖通脹的私人資產。

以上乃是為何筆者更看好商品和農地類資產的主因。事實上,即使短期看淡高度金融化的地產市場(如倫敦/香港/新加坡等),實體經濟內的有形資產亦有機會因資金逃離主權債而轉跌為升!換言之,當主權債務危機爆發時,事前的樓價下跌,將迅速變為樓價大幅飆升的終局。

筆者特別鳴謝香港大學會計及財務學系許淳茵同學協助收集及整理本文相關數據及圖表。


2021年8月4日星期三

TVB專訪:樓市展望 20210802

以下為B&MM自攝之完整訪問:

TVB發放之精簡內容如下:

2021年07月28日本港整體樓價按月持平 分析料樓價最快今季開始回落


本港整體樓價按月持平。有分析認為,樓價反彈周期已完結,最快今季會開始回落。

本港樓價繼續處於約兩年高位,差餉物業估價署公布,6月私人住宅售價指數報394.5,與5月相同,與去年同期比較就升百分之2。首六個月累計,樓價升近百分之4。

按面積分類,大約430平方呎以下的細單位,結束五個月升勢,面積最大的豪宅樓價,更按月回落逾百分之1,其餘單位面積的樓價就進一步上升。有地產分析員估計,樓價最快今季會回落。

Bricks & Mortar Management主席王震宇說:「未來一段時間可能美元會開始反彈,可能不那麼弱,這通常對香港樓價是負面因素。通脹潮可能導致實質收入會下跌,實質收入下跌時,就算樓價仍升,也會跑輸通脹。現時(樓市)接近轉角位,說得難聽點,可能今次反彈完,第三季可能會下跌。」

主管港澳事務的內地官員,今年先後曾提及,要解決香港房屋問題,有測量師認為,中長線住宅供應失衡,需要未來幾屆政府持續解決。

萊坊執行董事及估價及諮詢部主管林浩文指:「我不相信單單只是靠一兩個《施政報告》的內容或政策,就可以改變整個生態或整個土地及房屋供應結構。例如工廈活化,東大嶼或者人工島這一類的。全部都不是短期會發生,很倚靠政策持續性及執行力度。」

至於租金指數連升四個月,6月最新報177.9 ,見七個月新高,按年計仍然要跌約百分之1。