顯示包含「按揭」標籤的文章。顯示所有文章

2025年12月29日星期一

【理財新世代】 回顧與前瞻:香港房地產市場 20251227

2025年12月27日


背景:
2025年香港房地產市場終於企穩,2026能否重拾昔日升勢?還是仍然有待觀察?
樓市以外,香港房地產市場另外兩大板塊:商廈市場及酒店前景又是如何?


1. 反映二手樓價的中原城市指數顯示樓價從2021年高位回落近30%後,到了2025年跌幅明顯放緩,3月份跌至低位大概135的水平後,開始有平穩跡象,至今CCL大約是143的水平,先總結一下今年樓價終於止跌回穩,主要原因為何?預計全年總成交量及金額為多少?和昔日高峰相比為何?

2. 今年一手新盤的定價仍然比較進取,有否數據反映2025年一手總銷售額及銷售量為何?比較之前兩年,是否也見好轉?預計來年發展商定價,是否仍然進取?

3. 香港樓市是否已經過了最差時期?還是言之尚早?原因為何?

4. 以前大部份香港人認為買樓是必贏的投資工具,但呢幾年大家見到原來買樓係會輸的,包括中央政府仍然表明住房不炒的政策方針,這方向是否已為香港長遠樓市帶來指引?

5. 另外一個結構性改變是隨著大灣區一小時生活圈的交通配套,逐漸形成,往返兩地十分頻繁,但深圳樓的性價比較香港吸引,目前香港和深圳樓價差幅有多大?香港樓價是否仍然具備溢價的競爭優勢?從現在每日深港兩地即日往返人數來看,能否看見一些趨勢? 

6. 美國剛剛又減息,明年息口走勢是如何?香港會否完全跟隨?對樓市影響?

7. 分析了很多住宅市場的表現,但另外兩個板塊:零售租務及甲級商廈,今年似乎仍未見完全復甦,今年的表現又是如何?明年能否好轉?原因?

8. 展望2026年,今年利好香港房地產的因素在2026年能否得以持續,繼續支持樓價企穩,甚至向好?對2026年香港房地產預測為何?包括:中小型住宅、豪宅、商廈租金、甲級寫字樓及零售市場的價格升/跌幅預測為何?

9. 最後,投資策略應如何分配?投資者最需要留意的風險因素又是什麼?

報導來源:香港電台【理財新世代】

https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/998869


特此鳴謝

監製:李以莊

主持:黃瑋傑、彭藹嬈

攝影及剪接: 香港電台公共事務組

2025年7月14日星期一

【Metro Radio】 新城財經台 新城地產街 20250712

  載於2025年07月12日 【Metro Radio 新城地產街】 

主題: 

》資金流向情況如何?是否有資金回流中港兩地?

》近日氣氛好轉,拆息回落,銀行按揭現金回贈增加,目前樓價見底未?資金有否流入房產市場?

》目前公私營房屋比例七三比,有關比例應否作出轉變?當中基於那些因素考慮?應否增加私樓的比例?

》全年樓價走勢?投資策略部署?股匯債比例?


主持: 林潔瑩

新城連結

2025年6月3日星期二

【胡‧說樓市】樓市展望:聯繫匯率,港元脫鉤,債務危機 20250519

   2025年5月19日


主題:


》今年首季差估署私樓樓價指數跌幅放緩,請問樓市是否開始見底? 自住買家/投資者是否可以入市?

》資金從美元資產外流,對比不斷下調的定存利率,本港物業是否已有足夠投資吸引力?

發展商減價出貨的取態,對市場有沒有帶來什麼影響?二手業主會否受制於新盤市場?會怎樣看二手市場的前景?銀行是否願意估足價、願意放貸是這批業主的最大考慮,你會怎樣評估現時銀行借貸的取態?

》地緣政治的衝突風險是否仍然存在? 

》關稅戰暫緩,但市場對美國衰退的憂慮未減,特朗普雖然放話鮑威爾減息,但聯儲局目前正面對滯脹及財政懸崖的難題,未來利率走向如何? 可以從債息的走勢看到嗎? 背後的理據是甚麼?


訪問來源:【胡。說樓市】

wuchatprop.com.hk

特此鳴謝

主持: 胡國威

攝影,剪接及製作: 陳迪麟,胡。說樓市團隊

2024年12月2日星期一

【理財新世代】美國減息後本港樓市表現 20241130

 2024年11月30日

主題:

》美國9月份終於減息0.5%,11月初再減息0.25%。踏入第四季後,中國政府亦推出系列救市組合拳,曾經令港股一度衝上23000點,不過之後反反覆覆,到10月份施政報告,進一步推出放寬樓市措施。理論上,減息撤辣,這些都屬於利好香港樓市的消息,但究竟事實又是否如此?香港樓市是否已經見底? 

》由美國9月份開始減息,中國政府亦推出系列救市組合拳,10月份施政報告更進一步推出放寬樓市措施。理論上,這些都是利好香港樓市的消息。

(i) 首先,減息會否進一步吸引資金回流股市及樓市?

(ii) 有否數據反映減息可以釋出的資金池有多大?是否就等於流入樓市?

》踏入第四季,大陸以刺激股市的方法來帶動財富效應,希望可扭轉內房弱勢

(i) 你認為這方法是否可行?原因?

(ii) 香港係咪都可以借用呢種財富效應來帶動樓市?

(iii) 傳統智慧通常股市都會領先樓市大約半年,你覺得這種傳統智慧在今時今日是否仍合時宜?原因?

》踏入第四季,我們看見由美國減息,香港亦跟隨減息,再到中港兩地推出刺激樓市措施,理論上,通通有利樓市,我們見到有交投,但至今似乎又未見香港樓市有十分明顯的回暖情況,中原指數在11月初仍然是138水平,和9月頭水平相約,點解眾多利好因素之下,仍然未能利好香港樓市?

(i) 原因何在?市場是否過份憧憬減息及刺激措施帶來的效力?

(ii) 現在仍有哪些重要因素在影響香港樓市?(前景信心?預期樓價通縮?其他?)

》睇一些近期銷售數據,截至9月底,私人住宅樓宇,不包括居者有其屋、私人機構參與興建居屋、租者至其屋等計劃,由發展商出售的一手樓盤單位總計銷售數字為11920個;銷售總金額為1350億元左右,平均每個單位大約價值1133萬元。2023年同期的數字,分別為8890個單位、總金額1068億元、平均每個單位大約價值1201萬元。這數據反映甚麼?

》我們嘗試返回最基本的市場供求 – 即庫存及去貨量,來預測香港樓市。

(i) 早前房屋局公布的一手住宅潛在供應量,截至9月底仍有多達2.1萬伙的現樓貨尾,未計及未來兩年入伙,你們估計2025及2026兩年的香港的一手樓庫存量有多少?

(ii) 有否數據顯示二手樓的供應量?

(iii) 一、二手樓的供應量合共是多少?

(iv) 香港過去兩年的每年的平均銷售量為多少?

(v) 以此計算,要幾耐才可以去庫存?

》昔日帶動香港樓市上揚的其中一大動力,是內地客,但隨著內地樓市暫時仍未見起色,香港是否也受壓?兩者之間的關連性有多大?另外,一系的高才通等計劃,是否可以有助推高香港樓市需求?

》另一個值得關注數據是負資產數目,金管局10月底公布第三季末負資產住宅按揭貸款宗數為40,713宗,較第二季末30,288宗上升逾萬宗(逾34%),呢個負資產宗數亦係自2003年第4季(67,575宗)後﹑即近21年的新高。仲量聯行更估計實際負資產數目唔止4萬宗,因為數字仍未計發展商及財仔二按,因此估計可能高達約8萬宗。

(i) 高負資產宗數對樓市影響為何?

(ii) 負資產宗數仲有冇機會再上升?

》你認為香港樓市何時才可見曙光?你估計下年香港樓市是升還是跌?幅度是多少?

》最後,自住及投資是兩種不同的考慮,有何建議給我們的聽眾及觀眾?

(i) 自住置業幾時係入市時機?

(ii) 仍然鍾情於磚頭的投資者,究竟可以考慮買磚頭?房地產股票?或其他?


報導來源:香港電台【理財新世代】

https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/928956


特此鳴謝


主持: 黃瑋傑、徐家健


攝影及剪接: 香港電台公共事務組

2024年8月8日星期四

【胡‧說樓市】 全面撤辣後的本港樓市和前景 20240729

  2024年7月29日


主題:


》全面撤辣後的發展商取態

政府在2024年2月28日正式宣布全面撤辣,當時大家都認定樓市已見底,但從一季後的成交量及成交價來看,「走出谷底」是否言之尚早?發展商減價的策略是否要維持下去?

》全面撤辣後減價帶來的效應。

發展商減價出貨的取態,對市場有沒有帶來什麼影響?二手業主會否受制於新盤市場?會怎樣看二手市場的前景?銀行是否願意估足價、願意放貸是這批業主的最大考慮,你會怎樣評估現時銀行借貸的取態?

》樓市何時會真正見到曙光?

怎樣才可確定樓市真的「見底回升」,應該看什麼指標?租金及樓價、經濟、息口、供應量?


訪問來源:【胡。說樓市】

wuchatprop.com.hk

特此鳴謝

主持: 胡國威

攝影,剪接及製作: 陳迪麟,胡。說樓市團隊

2024年6月25日星期二

【理財新世代】樓市寬鬆措施技術調整與港樓前景 20240622

 2024年6月22日


主題:


》金管局上周宣布,2月底提出的再調整周期宏觀審價監管措施,擴大涵藍範圍至「撤辣」前簽臨時買賣合約嘅自用業主,而按證保險公司將相應將按揭保險計劃現時合資格準則亦相應擴大適用範圍,令有需要買家可以申請最高七成按揭,希望為面對估價不足而要補差價上會做按揭嘅業主紓壓,用意明顯係要幫呢一班業主?


》但衣家呢個問題嚴重性係米已經去到連金管局都要出手的地步?
根據粗略統計,呢兩年買左樓花,選擇用建築期付款嘅買家比例都多,根據政府數據,截至5月,待審批樓花盤有27個,樓價未見有起色,新盤劈價影響一手樓佔價,樓花盤準業主要補估價差額上會個案會愈嚟愈多?今次措施實際上幫到幾多?


》劈價潮對香港樓市的影響?到底會令香港樓市健康定會無幫助?


》除了金管局出招幫手,嚟緊息口走勢又幫唔幫到手?市場料美國今年減息至少一次,香港跟減機會大唔大?減一次幫得幾多?


報導來源:香港電台【理財新世代】

https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/899962


特此鳴謝


主持: 黃瑋傑、徐家健


攝影及剪接: 香港電台公共事務組

2014年1月21日星期二

英國地產 – 增長放緩及稅務打壓下之前景

以下為2014年一月號信報月刊所載之文章:


最近數月本港大小報章,以至各位的信箱或電郵箱內,可能常常見到推銷海外物業的廣告,由傳統港人熟悉的英美澳加,以至星馬泰都有,甚至連物業連跌廿年的日本,歐債困擾下的西班牙葡萄牙,都趕集般來港開盤賣樓。的確是百花齊放,目不暇給!

然而,隔山買牛不但增加風險,買入位於與己言語不通,商業/法律文化迴異的地點之不動產,則更須小心。筆者自知技窮,為減風險,只專注數個港人較熟識的市場,而其中表表者,非英倫莫屬,本文特就英倫地產市場作數據上的分析,以求讀者有更堅實的理論基礎,為自己海外投資增加勝算。

樓市周期 – 見仁見智
投資地產之好處,在於長周期,又不如其他資產般易受內幕或大戶操控;只要看準轉捩點來投資,幾可無往不利,每戰必勝。然而地產周期,除了價格之外,亦有以負擔指標來量度的,以下先為英國及港人最熱衷之倫敦市場分析,看看是否仍然便宜,還是投資大潮已過?

估值對收入偏貴,對供款仍便宜
自由市場通常允許價格隨基本因素上升或下降,但是自從環球金融危機以來,各國政府及央行自以為無敵,每每事情都要插手,樣樣資產都要托市,結果令市場定價機制敗壞,價格資訊失準,連本應下跌一半之英國樓價不能完成應有的調整,在下跌四分一之後受零息政策、量化寬鬆、財政支持下見底回升。

現在,英國平均樓價約相當於4.67年之收入【圖一】;很明顯地,相對國民收入英國房價已企穩反彈,並有機會在未來一年再升7%,並挑戰1988/9年之泡沫高位。然而,這種反彈相比倫敦樓價簡直是小巫見大巫!因外來投資需求(中、港、星資金已名列前茅)兼資金避風港地位(所有受加稅或銀行危機衝擊之歐洲資金,如法國、希臘、西班牙)之故,自2009年見底後即強勁反彈,相對收入已上升超過三成,至6.06倍之數,大有可能於2016年前後收復區間頂部【圖二】。

圖一:英國全國樓價/收入比

圖二:倫敦樓價/收入比

評估樓市價值,亦要看供款對收入的比例。而在這個變數上,政府的零息政策將利息成本人為地壓低,加上銀行借貸胃口回升,令借貸成本在過去一年進一步下降,達致現在全國供款比接近歷史低位,距離平均線有一個標準差之巨【圖三】。至於倫敦,樓價上升力度大於利息下降幅度,導至供款收入比已連升兩年,但仍算合理水平,若樓價再升16%,才回到歷史平均線【圖四】。

圖三:英國全國按揭供款/收入比率
 
圖四:倫敦按揭供款/收入比率

以上兩套數據說明若非強勢的行政介入,英國樓市應未見底;但是未來數年的投資環境仍必將是「穩定至上,行政主導」,加上經濟復甦力度欠奉,退市可能性低,持續低息將會是主導樓價的主要因素。

計入收入及租金回報,樓價則不算吸引
為解決以上兩個指標比較片面的問題,可以將收入,利率,及回報全部計入一組相對樓價的指數,並得到如【圖五】般的結果。可惜的是,儘管收入有上升,利率被壓低,但是租金回報亦在下降,導致此「綜合估值指數」正處於歷史高位,與2007頂端看齊。

 
圖五:樓市綜合估值指數:偏貴

在環球低息,資金亂竄找尋回報,央行印鈔托市的今天,恐怕未來兩年的趨勢仍會是指數破頂,區間上升,直至2016年前後方掉頭回落。


供應緊絀,有利樓價
負擔能力以外,當然不可忽略供求平衡對樓價的影響。在這一方面,過去兩年因為信貸緊縮及經濟不景,以至新住宅落成量下跌,但同時在家庭生成並未減慢下,英國的住宅入住率已經回升至90年代之平均比水平,即96.6%上下【圖六】,高入住率將會繼續利好租金及樓價。

圖六:過去兩年供應下跌,住宅入住率回升


此外,以過去三季之規劃許可申請個案數字來看,未來半年之落成量仍會在低位徘徊,在15萬間之年率左右,亦大大低於金融風暴前之20-22萬間水平【圖七】。整體來看,未來一段短的時間內,英國樓市仍會是供過於求的。

圖七:未來三季落成量仍將低企

經濟增長 – 復甦中危機四伏
未來樓市的最大挑戰,仍然會是低實則收入增長【圖八】,令租金上升乏力,亦因而拖累樓市。而英國自80年代起之高增長(即偏離圖中虛線之時間)似乎與金融業解除管制(即當年之Big Bang)和80年起利率見頂有密不可分的關係;可惜此兩個對收入高增長有利的趨勢都正在逆轉中,而未來亦難見短期有任何改善的可能。

圖八:英國平均實質工資:難復當年之勇

短期內,雖然低息環境能夠支撐樓價,但畢竟是人為壓低的後果,加上歐債危機仍然揮之不去,隨時會令息率抽升,導致樓價要回歸向收入看齊【圖九】。

圖九:經濟增長及收入增長皆落後於樓價升幅

除了歐洲的債務風險外,連美國這個全球經濟引擎亦有機會明年會轉弱:經過過去三年多的復甦,新領失業救濟金之人數可能已經見底【圖十,紅箭嘴】,而每當失業 人數上升的周期,股市及經濟都會疲弱,甚至進入熊市;作為英國重要的經濟伙伴,美國經濟下行加上歐債危機,將會對英國經濟/樓市甚為不利。下圖中B方向似乎是在自然情況下較可能進行的方向,但是在行政干預,托市教條至高無上的今天,A方向可能會在下一輪量寬潮聲中成為主流。

圖十:美國職場復甦似乎即將完畢

民粹加財困 – 稅賦上升剛剛開始
另一個投資英國需要留意的因素就是高福利所帶來的結構性財政赤字【圖十一】已令政府債台高築【圖十二】,而未來當低利率亦不能減低還債或利息負擔之時,高稅率可能是唯一的出路。


圖十一:英國政府除00/01年外,已本世紀未嚐財政盈餘
圖十二:財政部樂觀的估計亦預期英國國債要到2015/16方才見頂回落

此外,為討好本土買家而推出針對海外業主/買家的懲罰性稅收(如海外業主資產增值稅)亦會隨著樓價逐步上升而越趨嚴峻,投資者不得不作兩手準備。

何區何地產板塊較吸引?
希望討論至此我們已經將投資英倫地產的正反兩面因素有所闡述,而非一面倒地看好此複雜而遙遠的投資產品。如果你已經決定投資英國,大可選擇質(地點)而非量(價錢),但是購買「質」所需的花費,似乎已經不符成本效益——倫敦西區的樓價指數已經大大跑贏大倫敦樓價三成以上,而相對全國樓價,更升多一倍有多【圖十三】。

因為過多海外業主推高價錢,加上政府打壓貴價豪宅(例如200萬鎊以上住宅),已令最貴地區的樓價將對周邊地區開始下調,而這個趨勢似乎將持續至起碼2014年中【圖十四】;筆者甚至覺得之後會否進一步走弱至2015/6年間方止。

圖十三:倫敦西區大幅跑贏大倫敦,後者再大幅拋離全國樓價

圖十四:倫敦西區對整體倫敦之價格比已形疲態

由此可見,閣下郵箱所見的宣傳單張(大部分再倫敦貴價地區)未必是未來能跑贏大市的投資。如果要買便宜貨,可能倫敦以外的寫字樓會是眾多板塊中較廉宜的選擇【圖十五】。
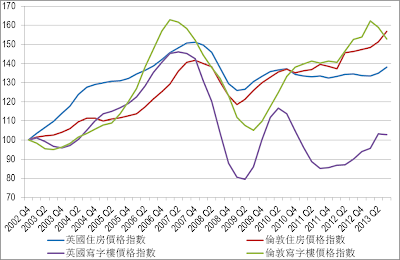

圖十五:倫敦以外寫字樓仍然便宜