顯示包含「主權債務危機」標籤的文章。顯示所有文章

2026年6月9日星期二

【經濟一週專訪 EDigest Interview】超級通脹或重來 環球資產大洗牌


載於2026年06月06日

超級通脹或重來 環球資產大洗牌

星級分析師王震宇: The Worst is Yet to Come

近年全球投資市場被AI熱潮搶去焦點,掩蓋了宏觀經濟地緣政治的深層暗湧。2026年初,當全球仍在討論美國聯邦儲備局何時再進一步減息,豈料一場中東戰爭,將物價再次推高,剎停市場對減息的預期。正當市場寄望中東戰局平息後,通脹降溫後央行可望重啟減息步伐,然而Bricks & Mortar Management主席兼總裁王震宇卻認為市場過度樂觀,更直言「The Worst is Yet to Come」。

曾於瑞銀擔任亞洲房地產研究部主管的王震宇,早有「星級地產分析員」的美譽。他離開瑞銀後,創立了Bricks & Mortar Management,並繼續分析環球市況,涉及領域已由房地產擴至全球資產。

曾是「樓市大好友」的他,早於2018年已看淡香港樓市,更以實際行動賣樓減磅,結果證明他的決定是對的,成功避過物業大跌「一劫」。

這次相約王震宇進行專訪,原意是討論本港商業房地產週期是否已步入復甦階段,豈料他說出一個嚇人的「預言」——全球將出現一場比2022年更具破壞力的「超級通脹」。

他預期各國央行最終將被迫向市場投降,迎來歷史性的長債息抽高與加息潮。全球經濟將進入高危的「高通脹、高震盪」週期;再加上主權國債信貸評級會備受質疑,目前無論股市還是樓市均是一場「音樂椅遊戲」中,未來傳統資產配置運輸將被徹底顛覆。

通脹會比2022年更高

這場變局源於全球戰爭週期的全面啟動。「不要想著這個世界會繼續和平,我們要注專於未來兩、三年,打仗會不會繼續擴散?」

王震宇表示,自2022年俄烏衝突開始,已不斷出現不同的地緣緊張局勢,除了近日的美以伊局勢外,還有印度和巴基斯坦、泰國及柬埔寨邊境、以至台灣、中日等,都隨時擦槍走火。

「當環球衝突上升,會影響到貿易供應鏈斷裂,像近期伊朗封鎖霍爾木茲海峽,石油價格馬上飆升,很多產品及服務都全面加價。」

近日美國通脹已有上升趨勢,4月消費物價指數(CPI)按年升3.8%,核心CPI升至2.8%;反應生產成本的生產者物價指數(PPI)更按年大升6%,均超出預期。

然而,王震宇認為這只是開始,未來通脹還會再升,甚至有可能高於2022年。當年美國CPI最高達到9.1%,歐元區及英國通脹更超過10%,因而觸發環球央行緊急加息潮。

王震宇表示,中東衝突不會輕易解決,其引發的能源價格應目前未完全反映,皆因近幾個月很多國家都只是釋放自己的石油戰略儲備,一旦石油庫存耗盡,能源價格又再上升,藉此將通脹傳遞到各層面。

另一個刺激通脹因素,是「去全球化」。王震宇指出,自中國加入世界貿易組織後,環球跨境貿易佔全球國內生產總值(GDP)的比例一路攀升,構建了長達20年的廉價商品供應鏈。然而,這個大循環在2022至2023年已正式見頂,並逆轉向下。

「中美脫鉤、政治制裁、關稅壁壘等等層出不窮,美國人以前買中國製造的便宜東西,未來全面加關稅與運輸成本,生產成本全面抬升。無論風扇、手機、傢俬都會加價,這是一個幾十年的大循環,現在才剛剛開始,未來20年都會沿著這個軌道走。」王震宇說。

央行重啟超級加息潮

在上述多個因素疊加之下,王震宇預期惡性通脹會捲土重來,影響更不止歐美,而是遍及全球。故他有理由相信全球央行會重啟超級加息潮,以對付這項「通脹猛獸」。

「面對惡性通脹殺到,央行短期可能為了防止經濟衰退而硬撐不加息,但長線來說,他們頂不住,最終都要被迫向通脹投降。」

然而,王震宇指出,央行加息只是可以控制短期利息,最大隱憂反而是央行不能控制的長債息。因為長債息不單反映利率走勢,更同時反映對經濟前景的展望、以及對央行財政的信任度。

近期環球長債息急升,美國30年期國債孳息一度衝上近5.2%的新高,海嘯後新高,英國30年債息超過5.8厘的1998年以來新高,還有日本30年債息也達4厘的歷史新高水平。

王震宇直言,長債的「期限溢價」正不斷增加,導致長債息高企,未來債息曲線將更趨陡峭。

當發債成本增加,政府債務總額愈滾愈大,美國政府債務總額已飆升至近38萬億美元的歷史新高。惟政府財赤又不斷增加中,當市場質疑政府的還債能力,最終出現主權債危機。

王震宇指出,美國財政部近年都是發短債,不發長債,就是因為怕了長債的高息負擔。但這種做法就像喝止咳水,喝了短期很開心。

政府不斷發新債償還舊債,當市場一旦對政府失去信心,這個音樂椅遊戲完結,便是終極一跌的時刻。「5厘債息絕不是頂,見8厘、9厘,甚至10厘也不奇怪!」

3大投資忠告

在高息環境重臨的大前提下,王震宇警告:「The Worst is Yet to Come」。面對「高通脹和高息」的潛在新局面,他給出了三大投資忠告:

「第一,切忌沿用過去50年的低息思維,以為利息低資產就有得升,這個熟悉的投資大環境已經徹底反轉;第二,不要盲目跟風追逐市場上最火熱的板塊(如AI泡沫),反而應該尋找高質素、高回報、被市場忽視且現金流極強的公司;第三,必須落實真正的分散投資,包括地區性及資產的分布。」

至於在環球資產配置上,王震宇亦就債券、股票、房地產、商品及加密貨幣給出以下建議,讓投資者及早作好資產部署。

債券:別沾手國債

「千萬不要碰政府長債!」王震宇直言,在加息週期下,債息抽高必然導致債價暴跌,盲目買債只會落入「賺息蝕本」的陷阱。

如果投資者因流動性而非買債不可,可考慮購入短期的優質企業債。

「買企業債或短債,好處是極快到期回本,避開了債價下跌和無法去貨的風險。但年年赤字、債台高築的政府長債,絕對要割席。」

股票:高追AI股風險高

現時由AI熱潮推高的股市狂潮,王震宇直指其泡沫跡象,與2000年科網爆破前夕如出一轍,甚至出現造鞋公司改名AI公司後,股價狂飆八倍的瘋狂。

雖然他並非否定科技發展,但強調「拒絕火中取栗」,必要選擇一些價值非常便宜、有實際資產支持、坐擁良好現金流、又被市場忽視的優質企業,並且要留意息口敏感的板塊。

「基本上,油、煤、金、鐵、銅等,全部是很好的實物資產。」他亦透露過去金價大升,他亦有投資金礦股,資產組合也錄得不錯的升幅。

商品:黃金牛市未完

在主權國債信貸風險下,法幣資產岌岌可危,王震宇看好實物商品與黃金的長線避險價值。

「法幣本質只是政府開出的空頭支票。當各國政府無法還債、瘋狂印鈔去蠶食淨資產時,市場對法幣系統的信心就會全面崩塌。」

他指出,黃金升至每盎司4,000多美元只是起步,一旦主權信貸危機引發違約,黃金見10,000美元絕不奇怪!近日金價回調,反造就低吸機會。

另外,目前原油、煤炭、鋼鐵等大宗商品價格,相對於虛無的金融資產而言,依然處於極度便宜的「低水」狀態。在供應鏈斷裂與超級通脹的大趨勢下,他預期實物大宗商品將由工業原料,演變成全球資金最渴望進駐的資產避風港。

房地產:避開金融中心物業

關於王震宇對房地產走勢看法,在《封面故事》有更詳盡分析。至於房地產配置上,他強烈建議投資者「撤離金融中心,移師商品中心」。

他分析,香港、新加坡、東京、紐約等核心金融中心,在政治博弈及隨時可能面臨的制裁下,政治風險甚高,若看好未來資金流入房地產的機遇,應轉向澳洲、南美洲等擁資源豐富的國家,因超級通脹下,對其資產有硬支持!

至於港人,若然是置樓自住,他認為不宜計較回報;但若純作投資,在未來末日時代,目前買樓租金回報不足5厘,已欠缺吸引力。

加密貨幣:宜選私隱性高的幣

虛擬資產在近年地緣衝突中,展現了強大的民間避險與資產流動能力。若然市場對法幣失去信心,資金不排除會流入加密貨幣。

但王震宇提醒投資者,必須選擇一些具「私隱度」的加密貨幣。「很多人盲目持有USDT或USDC等穩定幣,以為很安全。事實上,美國政府就強逼穩定幣發行商必須購買美債作儲備。你本來想買虛擬資產逃離法幣,結果繞了一圈,間接又持有美債,完全落入主權債危機。」

他認為,只有私隱性高、去中心化且政府無法追蹤沒收的加密貨幣,才能避過主權債危機,長線政經局勢惡化下將大受追捧。


特此鳴謝


完整專題報告內容,詳見今期《封面故事》


聲明:所有傳媒發布的訪問內容只代表撰文者之理解,可能與本博客作者的分析或結論不同,或存有偏差。  

General Disclaimer – where quoted in media reports, your correspondent does not exercise control on editorial policy and therefore what appears in the publication may not coincide, or even rarely, contradict your correspondent’s views…  

2026年5月14日星期四

【e線金融網】標指、那指創史詩級新高 港股繼續主題炒作? 20260512


2026年5月12日

王震宇、郭思治:標指、那指創史詩級新高 港股繼續主題炒作?

內容:

。聯儲局換主席,對利息走勢影響

。美匯指數走勢

。香港樓價走勢

。美伊戰爭未來發展的預估及對通脹影響

。黃金未來的走勢

。bitcoin的未來走勢

。美股會否爆煲

。亂世下的投資策略


來源:香港電台【e線金融網】

特此鳴謝

香港電台

主持人:劉明正、徐昂、袁立一、段潔

攝影及剪接: 香港電台公共事務組

2026年1月12日星期一

東方日報專訪 Oriental Daily Interview Global Economics + HK Property 20260112

聲明:所有傳媒發布的訪問內容只代表撰文者之理解,可能與本博客作者的分析或結論不同,或存有偏差。  

General Disclaimer – where quoted in media reports, your correspondent does not exercise control on editorial policy and therefore what appears in the publication may not coincide, or even rarely, contradict your correspondent’s views…  

載於2026年01月12日


東方日報B1:債市隨時爆 樓價恐尋底 20260112

過去兩年,恒生指數累計上升逾50%,但同期單計二手樓價指數卻微跌0.1%,股市的正面財富效應並未如上世紀90年代、千禧年代一般惠及樓市。本報專訪著名地產分析師──Bricks & Mortar Management主席兼總裁王震宇,探討這背後原因,並表示更大的危機可能在前頭,包括多國的長期國債孳息率已急升,反映市場對主權信用的信心動搖,聯儲局有機會掉頭加息等,都顯示國際金融中心的房地產危機隱現。

市場普遍預期,今年任誰來當聯儲局主席,美國都會在總統特朗普的「長官意志」下繼續減息,全年最少減一厘似乎沒有懸念。然而,王震宇力排眾議,揚言加息的大勢不可逆,連總統也不行。原因之一是全球化在2010年代已開始逆轉,並在近年因為美國貿易戰而急速由全球化變成地區化。這將導致各國輸入成本上升、產品價格上升,從而導致通脹上升。

至於加息重臨的另一主因,是主權債務惡化,就算過往被視為絕對穩陣的美國債券,如今也危如累卵。美國財政部數據顯示,美債最大支持者為日本,惟王震宇再深入地指出,這不是日本政府層面購美債,是日本企業出手買,「日本人買美國國債,係佢唔信自己啲國債……你睇依家日本央行得閒就話加息,係因為通脹太高,咁你啲日債好極有限,所以唔會有人買日債,佢(日本企業)咪買美債囉。」

至於第二大美債持有國的英國,他說:「都唔知英國係咪做咗美國嘅白手套,差唔多係佢(英國)撐住個美債。」全球最穩陣的美國、日本國債都難以倚靠,歐洲的國債更加是從去年9月見到問題浮現。他指,當月無論法國或英國都見新發行的國債滯銷。所謂見微知著,「呢個代表,過去約70年時間政府愈使愈大、甩唔到嘅陋習,開始要埋單」。多國政府經已債台高築,長債崩潰或只是時間問題。

如果單看歐洲,他不諱言,本次的危機較2010年代前後發生的歐債危機更加兇險,原因是「當時德國仲未經濟自殺」。他解釋,作為歐洲最大經濟體的德國,近期將核電廠、煤電廠清拆,改為使用難以預測發電量的風電、太陽能。另外,又因為要制裁俄羅斯,終止了北溪天然氣管道的輸氣。「咁搞到佢無得買便宜的俄羅斯能源,改買好貴嘅美國能源」。能源供應不穩,能源價格上升漸漸在日常中顯現,影響經濟,包括福士汽車(內地稱大眾汽車)在內的多間德國車廠廠房相繼要結業、關門或停運便是一例。

就算是去年美國、日本、南韓、台灣等地股市暴漲,王震宇亦視之為危機出現前的一些表像,因為升市都主要集中在幾隻人工智能(AI)或晶片股所帶動,未惠及普遍產業。要知道全球資產最大的配置就在債市,一旦債市爆煲,國際金融中心資產將會出現大幅降價的問題,香港的房地產亦包括在內。 

2025年12月29日星期一

【理財新世代】 回顧與前瞻:香港房地產市場 20251227

2025年12月27日


背景:
2025年香港房地產市場終於企穩,2026能否重拾昔日升勢?還是仍然有待觀察?
樓市以外,香港房地產市場另外兩大板塊:商廈市場及酒店前景又是如何?


1. 反映二手樓價的中原城市指數顯示樓價從2021年高位回落近30%後,到了2025年跌幅明顯放緩,3月份跌至低位大概135的水平後,開始有平穩跡象,至今CCL大約是143的水平,先總結一下今年樓價終於止跌回穩,主要原因為何?預計全年總成交量及金額為多少?和昔日高峰相比為何?

2. 今年一手新盤的定價仍然比較進取,有否數據反映2025年一手總銷售額及銷售量為何?比較之前兩年,是否也見好轉?預計來年發展商定價,是否仍然進取?

3. 香港樓市是否已經過了最差時期?還是言之尚早?原因為何?

4. 以前大部份香港人認為買樓是必贏的投資工具,但呢幾年大家見到原來買樓係會輸的,包括中央政府仍然表明住房不炒的政策方針,這方向是否已為香港長遠樓市帶來指引?

5. 另外一個結構性改變是隨著大灣區一小時生活圈的交通配套,逐漸形成,往返兩地十分頻繁,但深圳樓的性價比較香港吸引,目前香港和深圳樓價差幅有多大?香港樓價是否仍然具備溢價的競爭優勢?從現在每日深港兩地即日往返人數來看,能否看見一些趨勢? 

6. 美國剛剛又減息,明年息口走勢是如何?香港會否完全跟隨?對樓市影響?

7. 分析了很多住宅市場的表現,但另外兩個板塊:零售租務及甲級商廈,今年似乎仍未見完全復甦,今年的表現又是如何?明年能否好轉?原因?

8. 展望2026年,今年利好香港房地產的因素在2026年能否得以持續,繼續支持樓價企穩,甚至向好?對2026年香港房地產預測為何?包括:中小型住宅、豪宅、商廈租金、甲級寫字樓及零售市場的價格升/跌幅預測為何?

9. 最後,投資策略應如何分配?投資者最需要留意的風險因素又是什麼?

報導來源:香港電台【理財新世代】

https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/998869


特此鳴謝

監製:李以莊

主持:黃瑋傑、彭藹嬈

攝影及剪接: 香港電台公共事務組

2025年6月3日星期二

【胡‧說樓市】樓市展望:聯繫匯率,港元脫鉤,債務危機 20250519

   2025年5月19日


主題:


》今年首季差估署私樓樓價指數跌幅放緩,請問樓市是否開始見底? 自住買家/投資者是否可以入市?

》資金從美元資產外流,對比不斷下調的定存利率,本港物業是否已有足夠投資吸引力?

發展商減價出貨的取態,對市場有沒有帶來什麼影響?二手業主會否受制於新盤市場?會怎樣看二手市場的前景?銀行是否願意估足價、願意放貸是這批業主的最大考慮,你會怎樣評估現時銀行借貸的取態?

》地緣政治的衝突風險是否仍然存在? 

》關稅戰暫緩,但市場對美國衰退的憂慮未減,特朗普雖然放話鮑威爾減息,但聯儲局目前正面對滯脹及財政懸崖的難題,未來利率走向如何? 可以從債息的走勢看到嗎? 背後的理據是甚麼?


訪問來源:【胡。說樓市】

wuchatprop.com.hk

特此鳴謝

主持: 胡國威

攝影,剪接及製作: 陳迪麟,胡。說樓市團隊

2025年4月15日星期二

【Metro Radio】 新城財經台 新城地產街 20250412

 載於2025年04月12日 【Metro Radio 新城地產街】 

主題: 

》首季住宅物業市道情況如何?踏入第二季,外圍環境受到特朗普向全球徵收對等關稅影響,全球股市一度大幅下挫,閣下如何看投資環境?負財富效應下,會否影響入市信心?

》估計對那類物業影響會較大?豪宅及中小型住宅走勢又是否同步?

》今年首季發展商都積極推售新盤,但價格仍然貼近二手市場價格,閣下如何評估新盤定價?未來新盤推盤策略如何?開價對市場指標作用?

》另外,北部都會區是本港經濟的新增長點。為加快北都建設,發展局去年12月底邀請市場就北部都會區三個「片區開發」試點提交意向書,以敲定日後公開招標的細節和條款,目標是由今年下半年起至2026年期間,陸續為 3個「片區開發」試點進行招標,早前收到22份家財團意向書?如何規劃發展?


主持: 林潔瑩

嘉賓主持: 戴德梁行估價部董事黎劍明

嘉賓: 高力國際香港研究部主管李婉茵


新城連結:Bricks & Mortar Management 主席兼總裁王震宇

2024年12月2日星期一

【理財新世代】美國減息後本港樓市表現 20241130

 2024年11月30日

主題:

》美國9月份終於減息0.5%,11月初再減息0.25%。踏入第四季後,中國政府亦推出系列救市組合拳,曾經令港股一度衝上23000點,不過之後反反覆覆,到10月份施政報告,進一步推出放寬樓市措施。理論上,減息撤辣,這些都屬於利好香港樓市的消息,但究竟事實又是否如此?香港樓市是否已經見底? 

》由美國9月份開始減息,中國政府亦推出系列救市組合拳,10月份施政報告更進一步推出放寬樓市措施。理論上,這些都是利好香港樓市的消息。

(i) 首先,減息會否進一步吸引資金回流股市及樓市?

(ii) 有否數據反映減息可以釋出的資金池有多大?是否就等於流入樓市?

》踏入第四季,大陸以刺激股市的方法來帶動財富效應,希望可扭轉內房弱勢

(i) 你認為這方法是否可行?原因?

(ii) 香港係咪都可以借用呢種財富效應來帶動樓市?

(iii) 傳統智慧通常股市都會領先樓市大約半年,你覺得這種傳統智慧在今時今日是否仍合時宜?原因?

》踏入第四季,我們看見由美國減息,香港亦跟隨減息,再到中港兩地推出刺激樓市措施,理論上,通通有利樓市,我們見到有交投,但至今似乎又未見香港樓市有十分明顯的回暖情況,中原指數在11月初仍然是138水平,和9月頭水平相約,點解眾多利好因素之下,仍然未能利好香港樓市?

(i) 原因何在?市場是否過份憧憬減息及刺激措施帶來的效力?

(ii) 現在仍有哪些重要因素在影響香港樓市?(前景信心?預期樓價通縮?其他?)

》睇一些近期銷售數據,截至9月底,私人住宅樓宇,不包括居者有其屋、私人機構參與興建居屋、租者至其屋等計劃,由發展商出售的一手樓盤單位總計銷售數字為11920個;銷售總金額為1350億元左右,平均每個單位大約價值1133萬元。2023年同期的數字,分別為8890個單位、總金額1068億元、平均每個單位大約價值1201萬元。這數據反映甚麼?

》我們嘗試返回最基本的市場供求 – 即庫存及去貨量,來預測香港樓市。

(i) 早前房屋局公布的一手住宅潛在供應量,截至9月底仍有多達2.1萬伙的現樓貨尾,未計及未來兩年入伙,你們估計2025及2026兩年的香港的一手樓庫存量有多少?

(ii) 有否數據顯示二手樓的供應量?

(iii) 一、二手樓的供應量合共是多少?

(iv) 香港過去兩年的每年的平均銷售量為多少?

(v) 以此計算,要幾耐才可以去庫存?

》昔日帶動香港樓市上揚的其中一大動力,是內地客,但隨著內地樓市暫時仍未見起色,香港是否也受壓?兩者之間的關連性有多大?另外,一系的高才通等計劃,是否可以有助推高香港樓市需求?

》另一個值得關注數據是負資產數目,金管局10月底公布第三季末負資產住宅按揭貸款宗數為40,713宗,較第二季末30,288宗上升逾萬宗(逾34%),呢個負資產宗數亦係自2003年第4季(67,575宗)後﹑即近21年的新高。仲量聯行更估計實際負資產數目唔止4萬宗,因為數字仍未計發展商及財仔二按,因此估計可能高達約8萬宗。

(i) 高負資產宗數對樓市影響為何?

(ii) 負資產宗數仲有冇機會再上升?

》你認為香港樓市何時才可見曙光?你估計下年香港樓市是升還是跌?幅度是多少?

》最後,自住及投資是兩種不同的考慮,有何建議給我們的聽眾及觀眾?

(i) 自住置業幾時係入市時機?

(ii) 仍然鍾情於磚頭的投資者,究竟可以考慮買磚頭?房地產股票?或其他?


報導來源:香港電台【理財新世代】

https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/928956


特此鳴謝


主持: 黃瑋傑、徐家健


攝影及剪接: 香港電台公共事務組

2024年8月29日星期四

明報專訪 Mingpao Interview 1 of 2 - Global Economics + HK Property 20240822

聲明:所有傳媒發布的訪問內容只代表撰文者之理解,可能與本博客作者的分析或結論不同,或存有偏差。  

General Disclaimer - where quoted in media reports, your correspondent does not exercise control on editorial policy and therefore what appears in the publication may not coincide, or even rarely, contradict your correspondent's views...  

載於2024年08月29日

Bricks & Mortar Management王震宇:特朗普當選 港樓始有望回穩
【明報專訊】目前市場憧憬本港下月開始將跟隨美國減息,住宅樓市將會止跌回穩,地產股股價近日亦已率先反彈,後市是否真的否極泰來呢?去年5月初因應地緣政治風險升溫而看淡本港樓價的Bricks & Mortar Management主席兼總裁王震宇現仍維持審慎,他指未來兩年東北亞出現戰爭的風險不容低估,美國國債或會被拋售,10年期國債孳息率或升至雙位數,衝擊全球投資市場,亦不利港樓後市。他強調,除非特朗普勝出11月美國總統大選,取代現時的主戰派執掌白宮,減低全球戰爭升溫風險,始可考慮低吸港樓。

本港樓價去年首季回升近7%後,4月已轉趨橫行偏軟,Bricks & Mortar Management王震宇去年5月4日在本欄見報、題為「買港樓自住 要不怕樓價跌」專訪中認為,美國政府近年由主戰派當道,前年俄烏戰爭爆發後,未來兩三年東北亞出現戰爭的風險亦不容低估,提醒本港樓價有下跌風險。當時他表示:「若你的目標不是保本、唔驚樓價跌的話,覺得買樓自住帶來的安全感高於資產回報的重要性,你便去買吧!」該專訪見報以來,中原城市領先指數由去年5月初165.08點急跌逾16%至上周五138.61點,見近8年低位,可見王震宇測市準確。

珠玉在前,記者近日再邀請王震宇接受訪問分析港樓後市,而他仍然維持審慎:「美國11月進行總統大選前,我估計會有不少出乎意料的事件發生,原因是目前掌控白宮的主戰派不會容許共和黨候選人特朗普入主白宮,點樣可以達到此目的呢?主戰派料繼續在烏克蘭燃點戰火,以及令中東局勢進一步升溫,不排除導致緊張狀態,因此推遲甚至取消總統大選;即使順利舉行總統大選,最終亦可能像4年前般出現選舉結果爭議,各式各樣的可能性令是次總統大選充滿不穩定性。」

美日菲澳聯合軍演 勿低估東北亞戰爭風險

日本在1945年第二次世界大戰投降後,軍隊及軍事機構分別解散及撤銷,而在1947年頒布的憲法規定,日本不能擁有軍隊,因此自衛隊在法律意義上僅限為部隊而不是軍隊。

王震宇認為,在上述背景下,日本今年4月卻與美國、菲律賓和澳洲在南海舉行聯合軍事演集,類似而規模較少的聯合軍事演集近月仍持續,要思考背後的動機,故他相信,未來兩年東北亞爆發戰爭的風險不容低估。

國際投資者若拋售 美長債息率或見雙位數

除了全球戰爭風險升溫外,王震宇指出,由於美國政府過去一段長時間揮霍無道,需要發債填補巨額財赤,故目前國債規模逾35萬億美元,已超越立國以來以對數(Logarithm)比例運行的區間以上(見圖),這反映美國國債上升程度已經較內戰、第一次世界大戰及第二次世界大戰時快,這也代表美國現已很接近賴債邊緣。故王震宇認為,假如美國日後在全球參與戰爭規模擴大,令財赤進一步升溫,國債違約風險亦飈升,或觸發國際投資者拋售,屆時美國10年期國債孳息率或由現時的4厘以下升至雙位數,衝擊全球投資市場,本港樓市亦難免受累。

由於美國現時已債台高築,王震宇認為,即使未來2年東北亞不爆發戰爭,美國國債在未來5至10年的違約風險也不容忽視,他形容這是一或兩個世紀才會出現一次的大型危機,投資者宜密切留意事態發展。

特朗普主要關注經濟 與俄朝領導人友好

王震宇強調,美國11月總統大選非常重要,原因是假如特朗普獲勝,而他亦在明年1月順利重返白宮再任總統,料會改變美國現時主戰的作風,減低全球地緣政治風險,「回顧特朗普在2017至2020年出任總統期間,他關注的主要是經濟問題,故他不單與俄羅斯總統普京維持友好關係,亦與朝鮮領袖金正恩拍膊頭,這當然可以減低地緣政治及戰爭風險。」

記者翻查數據,本港樓價在2017至2020年期間錄得近兩成升幅,而2021年以來則跌近兩成。王震宇總結,只有中美關係好轉,本港樓價才有機會止跌回穩,故值得花時間真真正正去研究美國政治,尤其要關注特朗普能否勝出11月美國總統大選。


政府資助房屋供應大增 未來3年私樓市場最困難

【明報專訊】Bricks & Mortar Management王震宇認為,除地緣政治風險升溫等外圍不利因素外,本港樓市亦面對政策風險。根據本港房屋局數據,2024/25至2028/29年度公營房屋預測建屋量達14.68萬個單位,當中,逾三分之一屬資助出售單位。


王震宇分析,問題是目前私人住宅樓價已處於下跌周期,政府把如此龐大數量的資助出售單位推出市場,難免會令樓價跌勢加快,料未來3年會是市場最困難的時間,他又稱:「未來3至4年私樓潛在新供應達10.9萬伙,近歷史高位,政府的新供應也在這時間釋放出來,你估樓市會唔會冧呢?」

「代表私樓所有上車盤無運行」

有分析認為,政府對資助出售單位的買家設有入息及資產限額,因此資助出售單位未必與私樓競爭,但王震宇不同意,他認為:「即使設有入息及資產限額,但政府資助出售單位大增,也代表私樓所有上車盤無運行,這也會拉低比較高階的樓價。」

明報記者 葉創成

2024年8月22日星期四

主權債及難變現資產:危機一觸即發?

本文亦於2024年8月22日在【信報】刊登: 主權債及難變現資產 危機一觸即發


眾所周知,在投資領域,有拜於過去政府能夠無休止地印發貨幣來支付主權債息及還本所需資金,兼且以立法的手段強迫銀行、保險公司、退休基金等重倉持有國債,所以此一資產一直被視為最優質的類別,甚至被冠名為「無風險資產」(即Risk Free Asset)。但隨著過去幾年環球政府無節制地「先洗未來錢」,主權負債因而極速飆升,而此一假設亦終於成疑:

圖一:美國國債已高於二戰及內戰時高位!

如上所示,美國國債現已超越立國以來以對數比例運行的區間以上(即第二條藍線),負債總額亦已達35萬億美元的天文數字,此水平甚至遙遙高於過去美國在三次大仗後所累積的債務!更不利的是,第三次世界大戰似乎正箭在弦上,到時負債水平必再抽升…

難怪中國儲備資產配置早已開始轉向購買黃金而不是隨時成為牆紙的借據:

圖二:中國黃金儲備倍升,美債比例減半


就如農林中金銀行(見英文原文)這樣的大型非官方投資者亦開始嗅到債務違約的風險,並從2024年起拋售美債及歐洲債券…

債券投資失利 資金逃亡將臨

另一拋售來源則是退休基金,以前被催眠或受監管迫使而將超過80%資產投入主權債的各方基金現都被迫年復一年地將因零利率逆轉所致的市值計價債券損失入帳:

圖三:受聯邦存款保險公司監管的金融機構正承受史無前例的「未兌現損失」(十億美元)

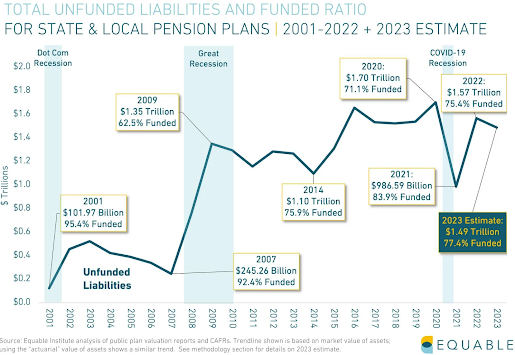
退休金其實禍不單行,市值計價損失之外,還要面對資不抵債的窘況,以美國州/地方退休基金為例,2023年資金缺口仍有25%之巨:

圖四:未撥備負債總額及比例持續高企


筆者預期大多數為了在零息環境下追求高回報而一頭栽進私募基金項目的退休金,現在都面臨難以套現的損失(見英文原文),除非能夠在巨額虧本下賤賣(見英文原文)資產。當下一場政經事件來襲時,這種流動性危機會更迅速惡化…
圖五:在下一場危機殺到前,應該超配左上角資產,減持右下角類別


地緣政治 + 通脹:下輪債券崩盤的元兇

各國揮霍無度所帶來的對債券是否安全的憂慮,加上去全球化和區域/全球衝突會導致的新的長線高通膨潮(下圖藍線)。以長期移動平均趨勢來看,此一波通脹潮似乎剛剛的開始:

圖六:高通脹加低信心將把主權債息迅速推向雙位數水平

但與先前的通脹潮相比,當年政府財務健康大大優於現在,因此下一個通脹循環很可能會出現市場拋棄國債資產的情況(上圖紅色箭嘴),轉向低負債而回報能對沖通脹的私人資產。

以上乃是為何筆者更看好商品和農地類資產的主因。事實上,即使短期看淡高度金融化的地產市場(如倫敦/香港/新加坡等),實體經濟內的有形資產亦有機會因資金逃離主權債而轉跌為升!換言之,當主權債務危機爆發時,事前的樓價下跌,將迅速變為樓價大幅飆升的終局。

筆者特別鳴謝香港大學會計及財務學系許淳茵同學協助收集及整理本文相關數據及圖表。


2024年7月9日星期二

東瀛樓市雖熱 深層隱憂不無 20240709

本文亦於2024年7月9日在【信報】刊登: 東瀛樓市雖熱 深層隱憂不無


過去數月,投資界茶餘飯後話題越來越多涉及「我們在二世古(港人可能較多熟悉Niseko英文稱呼)買樓」或「我們基金正又去東京掃酒店」之類的言論,就彷如全球其他投資地點都不值一晒,被打入了冷宮…

然而熟悉筆者論點的都應記得吾等已至少兩年勸奉朋際勿沾手日本地產。本文且簡陳箇中道理,以拋磚引玉。

若要長線取勝 必須逆流而行

近月市場對日本地產投資的興趣日益增加(見此),同時日經指數不斷飆升,可謂股樓皆旺。不過地產領域似乎更為火熱,尤其是地產基金界:

圖一:基金入市日本的新聞不斷湧現


誠然,過去兩年全球利率飆升殺了所有基金一個措手不及:其内部報率(IRR)計算如墮冰窟,由20+%常態一舉陷入零的邊緣,甚至更壞…同時,在對聯儲局降息的希冀幻滅之際,日本資產價格止跌回升便不難成為投資界新的救命草,繼而引發當下的東瀛掘金潮。

不過,未來幾年日圓大幅貶值的風險不容小覷,一不小心,少少資產升值反會被匯率損失吞噬。因此,筆者更偏好投資於貨幣和資產價格都會上漲的市場…

跨境投資算計 不可忽略外匯

回顧歷史,賺價蝕匯的個案多不勝數,且以下圖為例:

圖二:日本樓價以美元或日圓計價回報差天共地


在八十年代日本工業和文化雙雙崛起的鼎盛時期,不論日圓或美金計價樓價都在上漲(見上圖左方綠箭嘴)。對海外業主來說,美元計算的回報(紅線)比日圓計價(藍線)的升幅更高(見紫三角)。

然而在隨後「遺失的20年」間,日圓基本上窄幅橫行(中間的綠箭頭),結果以日圓計和以美元結算的樓價指數幾乎亦步亦趨,跌幅非常相似(紫平行四邊形)。

由於日本受制於人口收縮(見此),及新通脹周期下原材料價格飆升,日圓已處於一個結構性的貶值循環(第三個綠箭嘴)。正因如此,自2010年來儘管當地樓價上漲,但以美元計價卻錄得跌幅(紫梯形)。

筆者預計日圓的下一跌浪(右方綠箭嘴)將在未來三年展現,因而令海外投資者明升實跌(即藍箭嘴雖向上但紅箭嘴卻走低)。

以數字表達之,日圓的疲軟(第二列紅色區)對以美元計價的東京樓價實在有舉足輕重的影響(右列打勾年份):

表一:日圓漲跌影響海外業主的實質回報


當然,上表中2025-29年的預測純粹基於【圖二】中憑判斷而畫的箭嘴,到時樓價和匯率皆未必完全跟隨,然而美元計回報為負數(右起第二列)的風險依舊是非常實在的。

日本前景 遠非樂觀

為了引進通脹、紓緩封關所帶來的經濟惡果、以及減輕日漸高築的政府債台(經合組織中最高),東瀛的貨幣/財務政策導致民眾的實質收入過去四年基本上都在下跌:

圖三:日本實際工資長時處於下跌區間


同時,生活成本危機導致私人消費連續兩季下降,而最新的本地生產總值亦再度出現收縮情況:

圖四:日本實際生產總值萎糜不振


同時,地緣政治的緊張局勢必將利率進一步推升:

一)中國(13年内從8.9%降至2.2%,見【圖五】紅區)等傳統國債大戶似乎正在減低美國國債的持有量。事實上就連日本也在債主比重中一直下降(從9.5%高位跌至當前的3.4%,見藍區):

圖五:日本及中國持債量與比重逐季削減


二)烏克蘭及中東衝突蔓延引發商品價格上脹,作為一個資源貧乏但製造業密集型經濟體,較高的成本(例如油價,見【圖六】藍線)往往會引發經濟收縮(紅色區域)。綠線僅假設油價回到150美元/桶及所帶來的經濟收縮(紅箭嘴);若果國際戰爭再次爆發,油價甚至隨時大大抽升於筆者預算以上:

圖六:高油價不利以製造業為本的日本


除了戰爭對成本造成的壓力,日本最近越趨明顯的軍事化動作,以及與日俱增的戰爭蔓延到亞太地區之風險,都會導致資本逃離日本市場:

圖七:日本軍事化動作頻仍,令人擔憂


三)主權債務危機影響日本更甚於美國——隨著美國財政紀律敗壞(一年內增加了3.5萬億美元的債務!),長債息率除了上漲(【圖八】右方橙色線)別無選擇,從而將扯高日本債息(綠線)。就算假設地緣政治/主權債務一如既往,低到可笑的0.87%日本國債收益率在新的加息潮下就算大漲兩倍(至2.5%)都仍然遠遠不及美債吸引,因此資本外流美國的現象只會加速:

圖八:加息周期下日本債息難免不升


在資金棄日赴美的情況下,日圓再跌25%至200水平都不為過。最怕是日圓的貶值變得無序,因而出現日債息率(綠線)升至至高於美債(黃線)的極端情況:

圖九:無序走資時日債收益率甚至會高於美債息率?


如此極端的情況下日圓可能須貶回到270以上的水平。這與市場在「錨定偏見」催眠下仍一廂情願地預測的150的水平大相徑庭。

實質回報低 日樓引力弱

再以地產相對收益率與其他市場比較,筆者較看好的金邊/雅典有更高的實質回報,同時悉尼/新加坡/東京卻敬陪末席(右起第三列):

表二:環球城市實質租金收益及相對債券溢價一覽


在主權債務危機下,美國市場應會成為資金的避風港,因而令歐洲和日本市場變得缺乏吸引力。從此角度看,似乎香港/紐約樓市因可避免債息無序飆升而顯得較低風險(右二列)。

基於上述不同的因素,若要沾手日本樓市,必須:1)鎖定長期固定利率借款;和2)借日圓做槓桿或後備充分的對沖。但即使是大型基金,又有多少採取這些預防措施?筆者對此存疑。無論機構在其他方面看起來多麼聰明,在某些重點上卻與凡人無異(見此)。


筆者特別鳴謝香港城市大學金融學系潘明玥同學協助收集及整理本文相關數據及圖表