以下為2014年一月號信報月刊所載之文章:
最近數月本港大小報章,以至各位的信箱或電郵箱內,可能常常見到推銷海外物業的廣告,由傳統港人熟悉的英美澳加,以至星馬泰都有,甚至連物業連跌廿年的日本,歐債困擾下的西班牙葡萄牙,都趕集般來港開盤賣樓。的確是百花齊放,目不暇給!
然而,隔山買牛不但增加風險,買入位於與己言語不通,商業/法律文化迴異的地點之不動產,則更須小心。筆者自知技窮,為減風險,只專注數個港人較熟識的市場,而其中表表者,非英倫莫屬,本文特就英倫地產市場作數據上的分析,以求讀者有更堅實的理論基礎,為自己海外投資增加勝算。
樓市周期 – 見仁見智
投資地產之好處,在於長周期,又不如其他資產般易受內幕或大戶操控;只要看準轉捩點來投資,幾可無往不利,每戰必勝。然而地產周期,除了價格之外,亦有以負擔指標來量度的,以下先為英國及港人最熱衷之倫敦市場分析,看看是否仍然便宜,還是投資大潮已過?
估值對收入偏貴,對供款仍便宜
自由市場通常允許價格隨基本因素上升或下降,但是自從環球金融危機以來,各國政府及央行自以為無敵,每每事情都要插手,樣樣資產都要托市,結果令市場定價機制敗壞,價格資訊失準,連本應下跌一半之英國樓價不能完成應有的調整,在下跌四分一之後受零息政策、量化寬鬆、財政支持下見底回升。
現在,英國平均樓價約相當於4.67年之收入【圖一】;很明顯地,相對國民收入英國房價已企穩反彈,並有機會在未來一年再升7%,並挑戰1988/9年之泡沫高位。然而,這種反彈相比倫敦樓價簡直是小巫見大巫!因外來投資需求(中、港、星資金已名列前茅)兼資金避風港地位(所有受加稅或銀行危機衝擊之歐洲資金,如法國、希臘、西班牙)之故,自2009年見底後即強勁反彈,相對收入已上升超過三成,至6.06倍之數,大有可能於2016年前後收復區間頂部【圖二】。
 |
| 圖一:英國全國樓價/收入比 |
 |
| 圖二:倫敦樓價/收入比 |
評估樓市價值,亦要看供款對收入的比例。而在這個變數上,政府的零息政策將利息成本人為地壓低,加上銀行借貸胃口回升,令借貸成本在過去一年進一步下降,達致現在全國供款比接近歷史低位,距離平均線有一個標準差之巨【圖三】。至於倫敦,樓價上升力度大於利息下降幅度,導至供款收入比已連升兩年,但仍算合理水平,若樓價再升16%,才回到歷史平均線【圖四】。
|
|
 |
| 圖三:英國全國按揭供款/收入比率 |
|
 |
| 圖四:倫敦按揭供款/收入比率 |
以上兩套數據說明若非強勢的行政介入,英國樓市應未見底;但是未來數年的投資環境仍必將是「穩定至上,行政主導」,加上經濟復甦力度欠奉,退市可能性低,持續低息將會是主導樓價的主要因素。
計入收入及租金回報,樓價則不算吸引
為解決以上兩個指標比較片面的問題,可以將收入,利率,及回報全部計入一組相對樓價的指數,並得到如【圖五】般的結果。可惜的是,儘管收入有上升,利率被壓低,但是租金回報亦在下降,導致此「綜合估值指數」正處於歷史高位,與2007頂端看齊。
 |
| 圖五:樓市綜合估值指數:偏貴 |
在環球低息,資金亂竄找尋回報,央行印鈔托市的今天,恐怕未來兩年的趨勢仍會是指數破頂,區間上升,直至2016年前後方掉頭回落。
負擔能力以外,當然不可忽略供求平衡對樓價的影響。在這一方面,過去兩年因為信貸緊縮及經濟不景,以至新住宅落成量下跌,但同時在家庭生成並未減慢下,英國的住宅入住率已經回升至90年代之平均比水平,即96.6%上下【圖六】,高入住率將會繼續利好租金及樓價。
 |
| 圖六:過去兩年供應下跌,住宅入住率回升 |
此外,以過去三季之規劃許可申請個案數字來看,未來半年之落成量仍會在低位徘徊,在15萬間之年率左右,亦大大低於金融風暴前之20-22萬間水平【圖七】。整體來看,未來一段短的時間內,英國樓市仍會是供過於求的。
 |
| 圖七:未來三季落成量仍將低企 |
經濟增長 – 復甦中危機四伏
未來樓市的最大挑戰,仍然會是低實則收入增長【圖八】,令租金上升乏力,亦因而拖累樓市。而英國自80年代起之高增長(即偏離圖中虛線之時間)似乎與金融業解除管制(即當年之Big Bang)和80年起利率見頂有密不可分的關係;可惜此兩個對收入高增長有利的趨勢都正在逆轉中,而未來亦難見短期有任何改善的可能。
 |
圖八:英國平均實質工資:難復當年之勇
|
短期內,雖然低息環境能夠支撐樓價,但畢竟是人為壓低的後果,加上歐債危機仍然揮之不去,隨時會令息率抽升,導致樓價要回歸向收入看齊【圖九】。
 |
| 圖九:經濟增長及收入增長皆落後於樓價升幅 |
除了歐洲的債務風險外,連美國這個全球經濟引擎亦有機會明年會轉弱:經過過去三年多的復甦,新領失業救濟金之人數可能已經見底【圖十,紅箭嘴】,而每當失業 人數上升的周期,股市及經濟都會疲弱,甚至進入熊市;作為英國重要的經濟伙伴,美國經濟下行加上歐債危機,將會對英國經濟/樓市甚為不利。下圖中B方向似乎是在自然情況下較可能進行的方向,但是在行政干預,托市教條至高無上的今天,A方向可能會在下一輪量寬潮聲中成為主流。
 |
| 圖十:美國職場復甦似乎即將完畢 |
民粹加財困 – 稅賦上升剛剛開始
另一個投資英國需要留意的因素就是高福利所帶來的結構性財政赤字【圖十一】已令政府債台高築【圖十二】,而未來當低利率亦不能減低還債或利息負擔之時,高稅率可能是唯一的出路。
 |
| 圖十一:英國政府除00/01年外,已本世紀未嚐財政盈餘 | | |
 |
| 圖十二:財政部樂觀的估計亦預期英國國債要到2015/16方才見頂回落 |
|
|
此外,為討好本土買家而推出針對海外業主/買家的懲罰性稅收(如海外業主資產增值稅)亦會隨著樓價逐步上升而越趨嚴峻,投資者不得不作兩手準備。
何區何地產板塊較吸引?
希望討論至此我們已經將投資英倫地產的正反兩面因素有所闡述,而非一面倒地看好此複雜而遙遠的投資產品。如果你已經決定投資英國,大可選擇質(地點)而非量(價錢),但是購買「質」所需的花費,似乎已經不符成本效益——倫敦西區的樓價指數已經大大跑贏大倫敦樓價三成以上,而相對全國樓價,更升多一倍有多【圖十三】。
因為過多海外業主推高價錢,加上政府打壓貴價豪宅(例如200萬鎊以上住宅),已令最貴地區的樓價將對周邊地區開始下調,而這個趨勢似乎將持續至起碼2014年中【圖十四】;筆者甚至覺得之後會否進一步走弱至2015/6年間方止。
 |
| 圖十三:倫敦西區大幅跑贏大倫敦,後者再大幅拋離全國樓價 |
|
|
 |
| 圖十四:倫敦西區對整體倫敦之價格比已形疲態 |
|
由此可見,閣下郵箱所見的宣傳單張(大部分再倫敦貴價地區)未必是未來能跑贏大市的投資。如果要買便宜貨,可能倫敦以外的寫字樓會是眾多板塊中較廉宜的選擇【圖十五】。
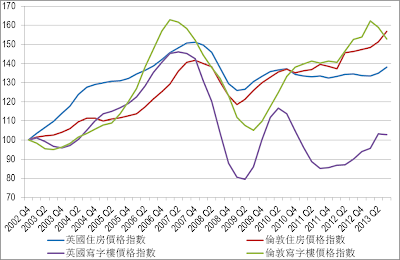 |
| 圖十五:倫敦以外寫字樓仍然便宜 |


