- 商業房地產前景
- WFH及AI對工商廈需求的影響
- 內地公司來港上市對工商廈的幫助
- 一人公司、細面積寫字樓及共享空間的未來
- 中小型發展商資金問題及樂風事件
- 輕資產模式的看法
- 住宅樓市升勢能否延續
- 未來房地產發展新轉變及投資建議
- 北部都會區發展影響
- 旅遊復蘇對商舖的影響
2026年7月16日星期四
【經濟一週專訪 EDigest Interview】比金融海嘯恐怖?星級分析師王震宇驚人預言:全球政府集體賴債!加息5%香港樓市暴跌未到底?散戶如何減債自救?拆解結構性超級通脹下的終極資產避險生存指南 20260710
2026年6月9日星期二
【經濟一週專訪 EDigest Interview】超級通脹或重來 環球資產大洗牌
載於2026年06月06日
超級通脹或重來 環球資產大洗牌
星級分析師王震宇: The Worst is Yet to Come
近年全球投資市場被AI熱潮搶去焦點,掩蓋了宏觀經濟地緣政治的深層暗湧。2026年初,當全球仍在討論美國聯邦儲備局何時再進一步減息,豈料一場中東戰爭,將物價再次推高,剎停市場對減息的預期。正當市場寄望中東戰局平息後,通脹降溫後央行可望重啟減息步伐,然而Bricks & Mortar Management主席兼總裁王震宇卻認為市場過度樂觀,更直言「The Worst is Yet to Come」。
曾於瑞銀擔任亞洲房地產研究部主管的王震宇,早有「星級地產分析員」的美譽。他離開瑞銀後,創立了Bricks & Mortar Management,並繼續分析環球市況,涉及領域已由房地產擴至全球資產。
曾是「樓市大好友」的他,早於2018年已看淡香港樓市,更以實際行動賣樓減磅,結果證明他的決定是對的,成功避過物業大跌「一劫」。
這次相約王震宇進行專訪,原意是討論本港商業房地產週期是否已步入復甦階段,豈料他說出一個嚇人的「預言」——全球將出現一場比2022年更具破壞力的「超級通脹」。
他預期各國央行最終將被迫向市場投降,迎來歷史性的長債息抽高與加息潮。全球經濟將進入高危的「高通脹、高震盪」週期;再加上主權國債信貸評級會備受質疑,目前無論股市還是樓市均是一場「音樂椅遊戲」中,未來傳統資產配置運輸將被徹底顛覆。
通脹會比2022年更高
這場變局源於全球戰爭週期的全面啟動。「不要想著這個世界會繼續和平,我們要注專於未來兩、三年,打仗會不會繼續擴散?」
王震宇表示,自2022年俄烏衝突開始,已不斷出現不同的地緣緊張局勢,除了近日的美以伊局勢外,還有印度和巴基斯坦、泰國及柬埔寨邊境、以至台灣、中日等,都隨時擦槍走火。
「當環球衝突上升,會影響到貿易供應鏈斷裂,像近期伊朗封鎖霍爾木茲海峽,石油價格馬上飆升,很多產品及服務都全面加價。」
近日美國通脹已有上升趨勢,4月消費物價指數(CPI)按年升3.8%,核心CPI升至2.8%;反應生產成本的生產者物價指數(PPI)更按年大升6%,均超出預期。
然而,王震宇認為這只是開始,未來通脹還會再升,甚至有可能高於2022年。當年美國CPI最高達到9.1%,歐元區及英國通脹更超過10%,因而觸發環球央行緊急加息潮。
王震宇表示,中東衝突不會輕易解決,其引發的能源價格應目前未完全反映,皆因近幾個月很多國家都只是釋放自己的石油戰略儲備,一旦石油庫存耗盡,能源價格又再上升,藉此將通脹傳遞到各層面。
另一個刺激通脹因素,是「去全球化」。王震宇指出,自中國加入世界貿易組織後,環球跨境貿易佔全球國內生產總值(GDP)的比例一路攀升,構建了長達20年的廉價商品供應鏈。然而,這個大循環在2022至2023年已正式見頂,並逆轉向下。
「中美脫鉤、政治制裁、關稅壁壘等等層出不窮,美國人以前買中國製造的便宜東西,未來全面加關稅與運輸成本,生產成本全面抬升。無論風扇、手機、傢俬都會加價,這是一個幾十年的大循環,現在才剛剛開始,未來20年都會沿著這個軌道走。」王震宇說。
央行重啟超級加息潮
在上述多個因素疊加之下,王震宇預期惡性通脹會捲土重來,影響更不止歐美,而是遍及全球。故他有理由相信全球央行會重啟超級加息潮,以對付這項「通脹猛獸」。
「面對惡性通脹殺到,央行短期可能為了防止經濟衰退而硬撐不加息,但長線來說,他們頂不住,最終都要被迫向通脹投降。」
然而,王震宇指出,央行加息只是可以控制短期利息,最大隱憂反而是央行不能控制的長債息。因為長債息不單反映利率走勢,更同時反映對經濟前景的展望、以及對央行財政的信任度。
近期環球長債息急升,美國30年期國債孳息一度衝上近5.2%的新高,海嘯後新高,英國30年債息超過5.8厘的1998年以來新高,還有日本30年債息也達4厘的歷史新高水平。
王震宇直言,長債的「期限溢價」正不斷增加,導致長債息高企,未來債息曲線將更趨陡峭。
當發債成本增加,政府債務總額愈滾愈大,美國政府債務總額已飆升至近38萬億美元的歷史新高。惟政府財赤又不斷增加中,當市場質疑政府的還債能力,最終出現主權債危機。
王震宇指出,美國財政部近年都是發短債,不發長債,就是因為怕了長債的高息負擔。但這種做法就像喝止咳水,喝了短期很開心。
政府不斷發新債償還舊債,當市場一旦對政府失去信心,這個音樂椅遊戲完結,便是終極一跌的時刻。「5厘債息絕不是頂,見8厘、9厘,甚至10厘也不奇怪!」
3大投資忠告
在高息環境重臨的大前提下,王震宇警告:「The Worst is Yet to Come」。面對「高通脹和高息」的潛在新局面,他給出了三大投資忠告:
「第一,切忌沿用過去50年的低息思維,以為利息低資產就有得升,這個熟悉的投資大環境已經徹底反轉;第二,不要盲目跟風追逐市場上最火熱的板塊(如AI泡沫),反而應該尋找高質素、高回報、被市場忽視且現金流極強的公司;第三,必須落實真正的分散投資,包括地區性及資產的分布。」
至於在環球資產配置上,王震宇亦就債券、股票、房地產、商品及加密貨幣給出以下建議,讓投資者及早作好資產部署。
債券:別沾手國債
「千萬不要碰政府長債!」王震宇直言,在加息週期下,債息抽高必然導致債價暴跌,盲目買債只會落入「賺息蝕本」的陷阱。
如果投資者因流動性而非買債不可,可考慮購入短期的優質企業債。
「買企業債或短債,好處是極快到期回本,避開了債價下跌和無法去貨的風險。但年年赤字、債台高築的政府長債,絕對要割席。」
股票:高追AI股風險高
現時由AI熱潮推高的股市狂潮,王震宇直指其泡沫跡象,與2000年科網爆破前夕如出一轍,甚至出現造鞋公司改名AI公司後,股價狂飆八倍的瘋狂。
雖然他並非否定科技發展,但強調「拒絕火中取栗」,必要選擇一些價值非常便宜、有實際資產支持、坐擁良好現金流、又被市場忽視的優質企業,並且要留意息口敏感的板塊。
「基本上,油、煤、金、鐵、銅等,全部是很好的實物資產。」他亦透露過去金價大升,他亦有投資金礦股,資產組合也錄得不錯的升幅。
商品:黃金牛市未完
在主權國債信貸風險下,法幣資產岌岌可危,王震宇看好實物商品與黃金的長線避險價值。
「法幣本質只是政府開出的空頭支票。當各國政府無法還債、瘋狂印鈔去蠶食淨資產時,市場對法幣系統的信心就會全面崩塌。」
他指出,黃金升至每盎司4,000多美元只是起步,一旦主權信貸危機引發違約,黃金見10,000美元絕不奇怪!近日金價回調,反造就低吸機會。
另外,目前原油、煤炭、鋼鐵等大宗商品價格,相對於虛無的金融資產而言,依然處於極度便宜的「低水」狀態。在供應鏈斷裂與超級通脹的大趨勢下,他預期實物大宗商品將由工業原料,演變成全球資金最渴望進駐的資產避風港。
房地產:避開金融中心物業
關於王震宇對房地產走勢看法,在《封面故事》有更詳盡分析。至於房地產配置上,他強烈建議投資者「撤離金融中心,移師商品中心」。
他分析,香港、新加坡、東京、紐約等核心金融中心,在政治博弈及隨時可能面臨的制裁下,政治風險甚高,若看好未來資金流入房地產的機遇,應轉向澳洲、南美洲等擁資源豐富的國家,因超級通脹下,對其資產有硬支持!
至於港人,若然是置樓自住,他認為不宜計較回報;但若純作投資,在未來末日時代,目前買樓租金回報不足5厘,已欠缺吸引力。
加密貨幣:宜選私隱性高的幣
虛擬資產在近年地緣衝突中,展現了強大的民間避險與資產流動能力。若然市場對法幣失去信心,資金不排除會流入加密貨幣。
但王震宇提醒投資者,必須選擇一些具「私隱度」的加密貨幣。「很多人盲目持有USDT或USDC等穩定幣,以為很安全。事實上,美國政府就強逼穩定幣發行商必須購買美債作儲備。你本來想買虛擬資產逃離法幣,結果繞了一圈,間接又持有美債,完全落入主權債危機。」
他認為,只有私隱性高、去中心化且政府無法追蹤沒收的加密貨幣,才能避過主權債危機,長線政經局勢惡化下將大受追捧。
特此鳴謝
完整專題報告內容,詳見今期《封面故事》
聲明:所有傳媒發布的訪問內容只代表撰文者之理解,可能與本博客作者的分析或結論不同,或存有偏差。
General Disclaimer – where quoted in media reports, your correspondent does not exercise control on editorial policy and therefore what appears in the publication may not coincide, or even rarely, contradict your correspondent’s views…
2026年5月14日星期四
【e線金融網】標指、那指創史詩級新高 港股繼續主題炒作? 20260512
2026年5月12日
王震宇、郭思治:標指、那指創史詩級新高 港股繼續主題炒作?
內容:
。聯儲局換主席,對利息走勢影響
。美匯指數走勢
。香港樓價走勢
。美伊戰爭未來發展的預估及對通脹影響
。黃金未來的走勢
。bitcoin的未來走勢
。美股會否爆煲
。亂世下的投資策略
來源:香港電台【e線金融網】
特此鳴謝
主持人:劉明正、徐昂、袁立一、段潔
攝影及剪接: 香港電台公共事務組
2025年12月29日星期一
【理財新世代】 回顧與前瞻:香港房地產市場 20251227
1. 反映二手樓價的中原城市指數顯示樓價從2021年高位回落近30%後,到了2025年跌幅明顯放緩,3月份跌至低位大概135的水平後,開始有平穩跡象,至今CCL大約是143的水平,先總結一下今年樓價終於止跌回穩,主要原因為何?預計全年總成交量及金額為多少?和昔日高峰相比為何?
報導來源:香港電台【理財新世代】
https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/9988692025年9月15日星期一
【要葳唔好戴頭盔】全球債市極度危險,未爆煲只係時機未到?港樓幾時終極一跌?20250912
載於2025年9月12日 【MTF Channel 要葳唔好戴頭盔】
主題:
》全球債市極度危險,未爆煲只係時機未到?
》港樓幾時終極一跌?
》3大投資部署不可不做!
訪問來源:【MTF CHANNEL】
https://www.youtube.com/@mingtakfn
特此鳴謝
主持: 葳葳
攝影,剪接及製作: MTF CHANNEL團隊
2025年6月3日星期二
【胡‧說樓市】樓市展望:聯繫匯率,港元脫鉤,債務危機 20250519
2025年5月19日
主題:
》今年首季差估署私樓樓價指數跌幅放緩,請問樓市是否開始見底? 自住買家/投資者是否可以入市?
》資金從美元資產外流,對比不斷下調的定存利率,本港物業是否已有足夠投資吸引力?
發展商減價出貨的取態,對市場有沒有帶來什麼影響?二手業主會否受制於新盤市場?會怎樣看二手市場的前景?銀行是否願意估足價、願意放貸是這批業主的最大考慮,你會怎樣評估現時銀行借貸的取態?
》地緣政治的衝突風險是否仍然存在?
》關稅戰暫緩,但市場對美國衰退的憂慮未減,特朗普雖然放話鮑威爾減息,但聯儲局目前正面對滯脹及財政懸崖的難題,未來利率走向如何? 可以從債息的走勢看到嗎? 背後的理據是甚麼?
訪問來源:【胡。說樓市】
特此鳴謝
攝影,剪接及製作: 陳迪麟,胡。說樓市團隊
2024年11月18日星期一
最低時薪要克制 經濟自由靠競爭
行政會議最近作出重大的政策轉變,全面解除了最低工資未來大幅飆升的束縛(詳見此),包括:一)將檢討頻率由兩年一檢改爲一年一次;二)上調機制在原有的通脹指標上加入經濟增長元素;三)調整幅度的下限為零,即無論通縮或經濟蕭條肆虐,最低工資水平也不會下降。最低工資委員會提出的以上建議雖然初衷良好,但將嚴重削弱香港作爲一個小型開放經濟體在急速變化的政經環境中進行調整適應的能力,尤其是當勞動力作為關鍵生產要素將越來越受到高科技和中港一體化的挑戰。此次政策放鬆不論從時機和方向都不利本港未來福祉。
香港靈活的勞力市場:從此失色?
既要研究此次「改革」利弊,則要與環球對手作一比拼。【圖一】由高至低排列主要經濟體系最低工資,最高水平的五地標為紅色,最低的五地為藍色,其餘的綠色:
|
圖一:香港最低工資居於中流,略低於美國水平 |
值得留意最低工資較少的國家多在亞洲,如印尼、越南、印度和新加坡。其中新加坡似乎沒有法定最低工資,所以上圖的長條實應觸零。在另一極端,最低工資較多的國家大多為富裕及英語地區,包括瑞士、澳洲、紐西蘭和愛爾蘭等。此外,為方便辨識香港的主要競爭對手,圖中會將瑞士/新加坡/美國名字打上紅色。
從另一個角度,按平均收入/最低收入比(以下簡稱收入比,即圖中菱形)次序排列,則呈現如下圖畫:
|
圖二:高收入比經濟體排左,較平均主義國度列右 |
明顯可見,金融中心類的經濟體主導高比率一端(【圖二】紅色菱形),如美國(因有紐約/芝加哥)、香港和盧森堡等;反映金融行業對整體收入的巨大貢獻。在低比率的另一極端(藍色菱形),則以工、農業主導國家為主,如波蘭、南韓和紐西蘭。此外,由於意大利和新加坡沒有法定最低工資(棕色菱形),故以上比例無參考意義。
若將收入比與人均入息作對比,不難見到兩者呈正比關係,即是國家越富裕,則人均收入越拋離最低收入;而不理年均收入高低都具有高收入比的地區則以紅字表示:
|
圖三:平均收入越高,收入比亦越高 |
慷慨的最低工資是否不利經濟增長?
最低工資是過高還是偏低通常惹來爭議,筆者且將收入比與經濟增長作對比,探討到底是正反哪方有理,結果如下圖:
|
圖四:最低工資相對較低的國家似乎享有較高經濟增長 |
以上趨勢暗示收入比越高則複合人均生產總值增幅越大。紅色字體屬於例外,即不管收入比高低,此類國家皆高速生長:越南和中國是最顯著的例子。藍色字體則代表低增長的另一極端:希臘,巴西和日本都具有低收入比(過度平均主義?)和低經濟增長。
工資福利低是否意味稅率亦低?
按常理推測,低收入比應減低福利負擔,亦令稅賦減輕。然而結果并不呈簡單的綫性關係:原來由較平均主義(如波蘭)的一端走向富裕水平(如日本)稅收負擔竟然不跌反升(見下圖藍色趨勢線):
|
圖五:税楔(tax wedge)與收入比關係並不簡單 |
然而,再運行到更高收入比區間後(即X軸多於4,盧森堡以後的位置),税楔開始「合乎預期」地逐漸下降(見紫色通道)。這是否意味著當一個經濟體富裕到一定程度並能維持較低的收入比,便能避免需要不斷增加稅率來維持福利的困境?還是高收入比的俄羅斯、香港和新加坡過度極端,就如低稅楔卻低收入比一端的台灣和印尼一樣異數?
有形之手永遠扭曲市場運作
儘管本港已引入最低工資超過十年,但將如此重要的經濟槓桿置於高高在上的官僚之手似乎甚有問題:
- 資產上升周期政治壓力大增——當樓價在泡沫中大升(【圖六】2012-20年間的紫綫),而政府又有能力調整最低工資(橙綫)時,社會必會因最低工資跑輸樓價而怨聲載道;
- 經濟下行周期自由市場無法調整——儘管最低工資在上升周期難以趕上市場薪酬的升幅,然而私人市場卻能極快速地在下行周期進行調整(如2019-21年間的藍綫);但是政府指定的最低工資卻永遠只升不跌,有違常理。這令經濟收縮時勞動市場失去了調節定價甚至重新定位的靈活性,間接推高整體失業率。當前不允許最低工資下調的方案不僅違反了最基本的經濟原則,更會損壞本港次開放型經濟體下勞力市場應有的變通能力,實在愚蠢!
- 最低工資的擬定單位應爲人均收入——政府如今將整體的生產總值增長(紅線)納入擬定最低工資的指標顯然是錯誤的:因為香港人口增長肯定會令人均收入(綠線)增速低於全港整體產出,在新機制下就算整體工資水平停滯不前,最低工資都可以離地地繼續上升;
- 除了2014年,最低工資從來沒有跑輸通脹(棕綫)——儘管過去數十年的通脹下降周期已經因地緣政治惡化及經濟去全球化而逆轉,亦即是新的高通脹期已經來臨。在此時政府在物價指數上再添加經濟增長元素,無疑增加未來最低工資水平失控抽高的可能。
由上可見新提案脫離現實的程度矣。
|
圖六: 自2012年發布起,最低工資指數已經跑贏所有類別的其他指數(包括樓價)! |
眼尖的讀者可能已經發現上圖最令人驚訝的并非最低工資增長如何緩慢,而是其增幅遠遠高於其他經濟指標的事實。這難道不足以證明為最低工資封底只會適得其反?更重要的改革是否反而應著眼與如何確保它不會脫離經濟規律及造成對納稅人不公?
筆者最後以基本經濟學圖表來示範爲何最低工資(實乃一種價格控制)只會事與願違——在自由市場內,任何供應和需求都會在兩者的相交點達到平衡(見【圖七】)。但在強制實行最低工資後,原本有意提供廉價勞力的勞工被屏諸門外(【圖八】深紅部分),而所有供應都必須定價高於「合法」的界限(紅色虛綫)之上。在整體市場供應減少的新常態下,價格反應將會更加陡峭(紫色供應線),導致市場代價被人為地推高(紫色陰影區域),達至最後供求雙輸的結果:
|
圖七:無最低工資管制下:供求平衡 |
圖八: 最低工資管制,勞工參與減少,僱主付出抽升 |
|
|
|
最低工資造成的負面影響可以從最近美國經驗見到——如非勞動力被機器取代(所謂被「保護」的僱員因此失去工作,見【圖九】),就是僱主因爲無法承受過高的成本而減少供應(工人被迫削減工時,見【圖十】):
|
圖九:自動化取代人力投入 來源: bizjournals.com |
圖十: …或供應減省,令僱員投入密度急增 來源: Gary Varvel |
筆者特別鳴謝香港城市大學金融學系潘明玥同學和環球商業學系Muhammad Mudassar同學,以及香港科技大學量化金融學系鄧一飛同學協助收集及整理本文相關數據及圖表。
2024年8月8日星期四
【胡‧說樓市】 全面撤辣後的本港樓市和前景 20240729
2024年7月29日
主題:
》全面撤辣後的發展商取態
政府在2024年2月28日正式宣布全面撤辣,當時大家都認定樓市已見底,但從一季後的成交量及成交價來看,「走出谷底」是否言之尚早?發展商減價的策略是否要維持下去?
》全面撤辣後減價帶來的效應。
發展商減價出貨的取態,對市場有沒有帶來什麼影響?二手業主會否受制於新盤市場?會怎樣看二手市場的前景?銀行是否願意估足價、願意放貸是這批業主的最大考慮,你會怎樣評估現時銀行借貸的取態?
》樓市何時會真正見到曙光?
怎樣才可確定樓市真的「見底回升」,應該看什麼指標?租金及樓價、經濟、息口、供應量?
訪問來源:【胡。說樓市】
特此鳴謝
攝影,剪接及製作: 陳迪麟,胡。說樓市團隊
2024年6月25日星期二
【理財新世代】樓市寬鬆措施技術調整與港樓前景 20240622
2024年6月22日
主題:
》金管局上周宣布,2月底提出的再調整周期宏觀審價監管措施,擴大涵藍範圍至「撤辣」前簽臨時買賣合約嘅自用業主,而按證保險公司將相應將按揭保險計劃現時合資格準則亦相應擴大適用範圍,令有需要買家可以申請最高七成按揭,希望為面對估價不足而要補差價上會做按揭嘅業主紓壓,用意明顯係要幫呢一班業主?
》但衣家呢個問題嚴重性係米已經去到連金管局都要出手的地步?
根據粗略統計,呢兩年買左樓花,選擇用建築期付款嘅買家比例都多,根據政府數據,截至5月,待審批樓花盤有27個,樓價未見有起色,新盤劈價影響一手樓佔價,樓花盤準業主要補估價差額上會個案會愈嚟愈多?今次措施實際上幫到幾多?
》劈價潮對香港樓市的影響?到底會令香港樓市健康定會無幫助?
》除了金管局出招幫手,嚟緊息口走勢又幫唔幫到手?市場料美國今年減息至少一次,香港跟減機會大唔大?減一次幫得幾多?
報導來源:香港電台【理財新世代】
特此鳴謝
主持: 黃瑋傑、徐家健
攝影及剪接: 香港電台公共事務組
2024年3月19日星期二
香港汽油貴甲寰宇 供應模式應效電煤 20240319
本文亦於2024年3月19日在【信報】刊登: 香港汽油貴甲寰宇 供應模式應效電煤
在眾多國際排名上,香港除了IB分數與人均壽命傲視同齊以外,更以汽油價格最貴而聞名遐邇。
圖一:如此第一,不贏也罷
至於汽油在本港市民眼中到底有多昂貴?而各界又有否良方來控制過高的價錢?以下筆者由高地價政策、寡頭壟斷、以及荒謬的零碳政策等方面來分析此一供應鏈是如何令香港營商成本及生活負擔都高踞不下。
油價無理昂貴 營商無謂艱難
每將香港與其他地域作比較時,當然選擇小型開放經濟體系更為合適,如新加坡和瑞士。此外為增加研究的完整性,筆者加入兩個大型經濟體為樣本:分別為日本(乃亞洲先進地區)和美國(全球最大市場)。
圖二:香港汽油 領先全球…
圖三:本港入油成本為美國三倍
根據彭博/globalpetrolprices.com的數據,香港油價與2023年10月時為$3.09(美金/公升,下同),遠遠拋離新加坡的$2;同時日本再比新加坡低大約四成,為$1.21。但美國要再平一截,以$1.07稱王(低日本12%,【圖二】)。若以美國價格爲基準,新加坡有著非常高的92%溢價,但香港則更為驚人,較美國價高出189%,兼是新加坡價的兩倍【圖三】。更令人不安的是,香港的溢價持續地地維持於150-200%之間,毫無收窄跡象。
相對甲廈租金及人均產出,本港油價實在太貴
那麼,如此昂貴的燃油成本是建基於香港的高生產力或高地價嗎?可惜兩者皆不是。與其他國際金融中心的甲級寫字樓租金比較,香港的汽油仍是驚人地昂貴。若要與國際對手看齊,油價起碼要下降25%(【圖四】箭嘴):
圖四: 就算香港寫字樓租金已是環球數一數二,亦被更昂貴的汽油價比了下去
或許香港租樓成本並不反映經濟出產?故此,筆者再將汽油與人均國內生產總值(GDP)進行比較,結果兩者之間的趨勢呈更加緊密的線性關係:
圖五:以經濟產出作比較,本港汽油價格依然不合理地高
可惜香港再度有別於人,若要回歸全球趨勢線的話,本地油價須下調更加大幅度的45%方才合理(上圖紅箭嘴)!
高油價:政府政策和油公司壟斷下的結果?
為高油價現象診斷成因,須先瞭解本港汽油的入口價錢是否高於國際水平:
圖六:入口成本與布蘭特原油價格關係穩定
對比布蘭特原油過去三十來年的定價,本港汽油入口價格似乎相對穩定,大約在入口價15-30%以上波動。可見在缺乏更詳細數據的情況下,大可以布蘭特原油價格來估計本港汽油入口成本。
若將零售價細分而觀之,可見香港的消費者相對其他國家是處於多惡劣的處境:美國司機只須支付政府及石油公司相當於42%油站標價之際(餘下乃汽油本身成本),香港司機卻向政府和石油公司貢獻標價的81%有多,豈非欺人太甚?
圖七:零售價組成:香港稅費比例高得驚人
圖八:以組成百分比計,香港消費者付出遠高於成本的金額
香港汽油成本中的利潤及稅費成份之高令人瞠目結舌:但最爲驚人的,不是政府已經抽取環球最高額的稅費,而是油公司更為肥厚、大概亦是傲視全球的利潤【圖七】。
但這是一直以來的狀態,還是最近才出現的現象?回望過去十八年歷史,政府稅收並無改變(儘管在期間仍是全球最高昂稅額),但石油公司的利潤卻大幅膨脹,導致消費者的成本急劇飆升:
圖九:過去20年汽油價格飆升主兇似是油公司利潤之無序膨脹
然而,若將油公司的利潤成份與樓價指數相比,會發現油公司利潤(【圖十】紅線)變化其實低於同期的樓價升幅(綠線)。不過在2018-9年間,加油站土地成本(藍線)卻突然暴升,可能是新入場油公司搶地盤加上政府暫停新油站招標所致:
圖十:加油站地價、油公司利潤率及樓價的變化
但無論如何,石油公司近年利潤率大幅上升(高於同期通脹指數約6成之升幅)對用家的負擔能力而言仍是難以接受的。
此外任意停止批出加油站新址不僅不利競爭,而且未來隨著人口及經濟持續增長,車輛數目亦只會不斷上升。官員一廂情願以為可以朝夕間將所有燃油車輛變為電動的想法不但非常離地,最終只會助長油價飆升,得益的只有少數已入了場的油公司:
圖十一:全球經濟於十數年間由85%化石燃料轉爲零碳排的機會微乎其微
隨著全球政客/官僚不顧一切地奔向其2030年代零碳排目標,人民必將深受其害:上圖各藍色區域明顯反映,當今全球經濟和人民的生計是如何全面及壓倒性地以石化燃料爲能源基礎。
以計劃經濟式的高壓目標(紅色箭嘴)去剝奪人民賴以為生的能源供應必會將文明打回石器時代──換言之,在如此短時間要拿出可以取代石化燃料的其他能源(圖中垂直的綠色箭頭)實在是天方夜譚!如果全球各國都同時實施這一瘋狂的方案,則當前85%的能源供給將被剝奪,經濟產出亦會倒退到20世紀中期的水平!
因此,港府實應逆轉現行政策,立即重新批出新加油站地皮,否則消費者將繼續受苦。
加油站批地新模式?
再回看消費者如何可以買到廉宜汽油這個問題——港府招標站址的一貫思維是以賣地賺錢為目的(即出售站址以庫房收入最大化為目標),而非為市民開拓可持續的售後消費市場。
然而,若將汽油視為市民日常生活的必需品,與電話和水電看齊,則油站招標的模式是否有大幅調整的必要?既然電話機樓和電力變電站這類基建設施幾乎都是免費批出的,那油站用地實應同樣地以降低此公用必需品的成本為目標而進行招標。
香港規管電力費用是以《管制計劃》機制來實現,而該框架是以電力公司的投資資本回報為基礎。將此一方案用諸油站基建上,是否應該讓油公司為每個油站地塊投標,而中標者乃是承諾在來價水平上賺取最低邊際利潤的公司?此一簡單的規管方法不僅易於持續監控,兼且結構上令燃料成本維持低廉,令社會每個經濟領域都受益不淺;相對於僅在政府一次性批售土地時收取最大利益收入,新方案更能長久地造福市民!此外,因油公司低價投地所產生的社會得益,是否強於一次性賣地收益只入官僚的金庫?答案應是無可爭議的...
筆者特別鳴謝香港科技大學計量金融學系陳熙蕾同學協助收集及整理本文相關數據及圖表。
2023年9月25日星期一
【理財新世代】香港樓市及地產股板塊前景 20230923
主題:
》目前影響香港樓價下跌的主要因素是甚麼?香港樓價已經尋底?還是尚有一段距離?當中最關鍵因素及指標是甚麼?
》香港樓市向來具投資價值,但現在安安全全做定期,平均息率約4厘,如以此作指標,樓價再跌多少,才具投資價值?預計今明兩年樓價如何?
》經常說地皮是麵粉價,樓價就是麵包價,啟德地皮創9年來的底位,會否已經預示麵包價也會受壓?還是有其他考慮因素?
》最近唐英年及梁錦松都建議政府在10月份公布的施政報告中,應該就樓市「減辣」,放寬措施,不過都係針對豪宅盤。你認為究竟香港目前樓市或經濟狀況,有冇「減辣」的空間及可能性?「減辣」係咪真係有助穩定樓市?如果係,要放寬咩先有幫助? 香港地產股前景如何?
》樓市無起色,地產股自然也無起色,投資前景是如何?還是已經跌夠?
報導來源:香港電台【理財新世代】
https://www.rthk.hk/tv/dtt31/programme/investmentera_tv/episode/899962
特此鳴謝
主持: 黃瑋傑、徐家健
攝影及剪接: 香港電台公共事務組
2023年9月14日星期四
【FINTERVIEW】港銀連環加按息 樓市再添壓 20230914
【Now新聞台】啟德一幅住宅用地每平方呎中標價,回落至區內近10年最低水平,有分析指,地價反映樓市現況,並相信短期仍有下調壓力,不排除更多早年投地的發展商需劈價賣樓。
去年底批出的啟德住宅地皮,每平方呎地價6138元,較最高位每平方逾1.9萬元大幅回落,但低處未算低,同區新批出的一幅住宅地皮,由信和置業財團投得,每平方呎地價近5400元,回落至啟德住宅地皮近10年低位。
有分析認為,招標結果反映市場的現況。
Bricks & Mortar Management創辦人王震宇說:「見到地價很明顯低到一個吸引的水平,可能發展商都計到數,樓價未來就算下跌,都有足夠安全系數,毋須蝕本,這個是最重要,否則,沒有人會出來買地。」
王震宇又指,在高息環境下,早年高價投地的發展商,由於囤積項目的成本亦有所上升,有機會寧願劈價,甚至蝕讓賣樓。
他又指,從投資角度去看,假設未來住宅租金升20%,若要有3厘或以上較合理的收租回報,樓價最少要跌30%。
此外,本港銀行陸續上調新造H按封頂息,加幅達0.5厘,是今輪按揭利率加息周期中,幅度最大的一次。
高盛表示,平均實際按息將由3.6厘升至4.1厘,令買家負擔能力進一步受壓,因此,下調明年及後年本地住宅樓價預測,由原來預期升4%下調至無升跌,2026年則預期升4%。
報導來源:NowTV【FINTERVIEW】
https://news.now.com/home/finance/player?newsId=532357
特此鳴謝
NowTV 記者:Cherry Chan
攝影及剪接:NowTV Ingest & Production Team
2023年7月18日星期二
僱用外傭日見難 緩解良方不在管 20230718
本文亦於2023年7月18日在【信報】刊登:僱用外傭日見難 緩解良方不在管
家有一小的上班族應該對本港於疫情期間航班禁令下外傭短缺的情況記憶猶新,尤其是當時空缺多申請人少的情況下每月工資曾搶高至8000港元以上,實是蔚為奇觀。爲了針對這一短暫供求失衡下出現的高薪現象,特區政府竟然建議修訂《職業介紹所實務守則》,試圖降低外籍家庭傭工「跳工」的難度。
本港外傭依賴度 30年間節節升
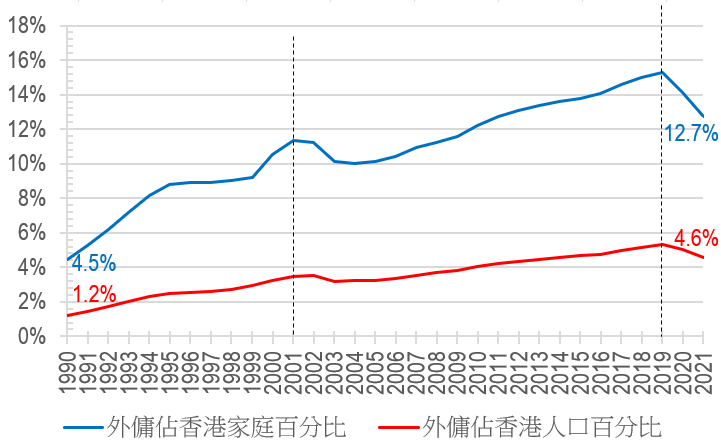
隨著越來越多的女性進入就業市場,香港經濟越來越依賴輸入外傭;由外傭人數從1990年佔家庭總人數的4.5%上升至2021年的12.7%(見【圖一】藍線,增加約1.8倍)可見一斑。此外,就算沒有家庭的單身人士(無論是獨居長者,還是隻身專業人士)似乎對外傭更愛好有加,以至外傭佔人口比例的同期上升幅度更大,由1.2%增至現時的4.6%(即躍升2.8倍之多):
圖一:外傭人數佔比長線攀升
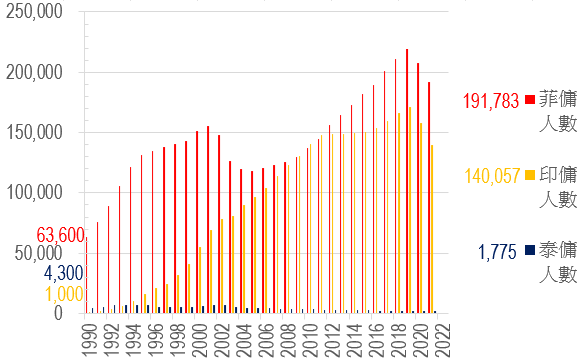
在外傭大軍蜂起雲湧之下,當中存在著一些有趣的暗流——例如,在2001年4月菲律賓外傭人數在下降的情況下,印尼外傭大軍的湧入有助於減輕供應短缺的壓力,直到2019-20年的社運和新冠封城雙重打擊下才令人數出現整體下降(見【圖二】)。
香港經濟日益長,外傭功勞不可量?
在90年代,外籍家庭傭工數量激增,對香港經濟貢獻亦大幅上升,從0.4%增加到0.8%,上升了足足一倍;雖然傭工薪酬佔本地生產總值比例仍然非常細小,然而彼等所幫助釋放的本地高增值勞動力的貢獻卻實在不容小覷:
圖三:外籍家庭傭工薪資佔香港本地生產總值的百分比
上圖可見,即管人數不斷攀升,但是外傭的整體收入在2002年之後的5年卻大幅下滑,比之前的峰值下降了23%。就算現在,排名前三的外傭國家薪酬總額都僅佔GDP的0.645%,離2002之高峰仍差一截。可見本港經濟增長的速度仍然跑贏輸入傭工勞力所需的成本。
本國經濟因素 決定來港人數多寡
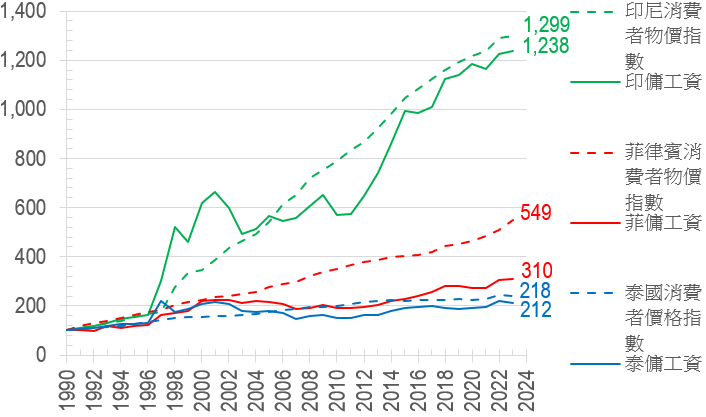
那麼在三大供應國傭工的眼中,那些因素是決定其來港就業人數多寡呢?三國中最屬異數的莫過於泰傭一面倒離開香港這一趨勢(見【圖六】),而此一離港潮亦正正與自2000年以來香港最低外傭工資大幅跑輸泰國通脹息息相關。反過來看,菲傭數量基本上是持續上升的趨勢,除了2000-3年間香港工資相對於菲律賓通漲急跌期間出現回流,及近兩年因社運/封關而見短暫離職潮除外【圖四】:
圖四:菲傭薪酬指標及在港菲傭人口
圖五:印傭薪酬指標及在港印傭人口
圖六:泰傭薪酬指標及在港泰傭人口
印傭的心態與泰傭及菲傭大相逕庭,由1998年起之12年間,儘管實質最低工資不斷縮水,印傭赴港人數卻如日方中,越升越有(見【圖五】中黃線);表明了香港最低工資兌回當地貨幣必定仍是非常豐厚的收入,所以就算趨勢上被通脹蠶食亦無減彼等來港的熱情!
在【圖四】至【圖六】中之薪酬指標算法如下:先將香港外傭的最低工資算成外傭本國貨幣,再將結果除以當地消費物價指數。如此比較可以準確地衡量外傭在香港賺取的收入是否在匯回家鄉後仍然保持消費能力。而每個相對指標亦可拆開成兩條線來作比較,如下所示:
圖七:外傭在港薪金一般都跑輸本國通脹
上圖清楚表明,印尼在過去30年間的通脹率遠高於菲律賓(多1.4倍),而相比泰國就更加誇張(高5倍之巨)。此也解釋為何香港最低工資在不敵通脹下仍然無阻眾多印傭赴港工作此一現象:香港穩定的貨幣購買力實是另一重要優勢。
僱主節節勝利 外傭難望項背
去年外傭短缺之下的短暫加薪潮已令政府緊張應對,然而身在福中的港人僱主又是否認識到外傭最低工資不但連港人最低工資都追不上(見【圖八】綠線),更勿論消費物價指數了矣。事實上,從僱主的角度出發,外傭工資在過去33年裡只上漲了58%,而同期香港通脹卻飆升了139%(紅線):
圖八:外傭工資不敵本地最低工資,更遑論本港通脹
當然,上述討論純粹圍繞工資此單一指標,從僱主角度來看,過去數年衍生出來的其他行政負擔尚未計入整體成本內(包括:代買外傭機票、保險、中介費用及其他申請/管理相關的壓力)。或許政府在調整薪酬上除了須要更加平衡各方利益,還應該向如何減輕僱傭家庭行政負擔方面著想?
筆者特別鳴謝香港城市大學會計系葉健朗同學協助收集及整理本文相關數據及圖表。