顯示包含「英國」標籤的文章。顯示所有文章

2023年9月19日星期二

擴闊稅基? 公言差矣!20230919

本文亦於2023年9月19日在【信報】刊登: 擴闊稅基? 公言差矣!


鑒於最近有關香港財政赤字的報導,各方「權威」再次爭先恐後(包括從未參與任何牟利實業的國際貨幣基金組織),合唱一曲陳腔濫調,主張香港應該改變徵稅結構來「擴闊稅基」、「減低收入波幅」云云,甚至連特區政府也被大合奏催眠,開始自行探索這個對於本港競爭力絕不適合的選項。以「超級聯繫人」(港府自己的口號!)自居的開放經濟體,生存全賴大開中門,以便利人才、貨物、資本和思想能最快速,最低成本去交流,擴闊稅基是否有倒行逆施之嫌?

圖一:特首敬請拒絕誘惑以保持低稅及守護本港優勢

為明確闡述窄稅基的優點,筆者列舉幾個相關地區(包括新加坡和瑞士作為小型開放經濟體代表,再加港人熟悉的澳洲和英國來代表傳統大型經合體成員)以比較關鍵稅收類別中徵收稅項的名目數量。顯而易見,徵收的稅款類別越少,經濟增長就越高,反之亦然:

表一:稅賦越輕,創富越多?

筆者繼而將以上各國稅收整合歸類,再分組以總收入的比例形式呈現。現且將分組之邏輯解釋一下:

甲)對國民的經濟活動直接課稅——即薪俸、利得和資本增值稅;

乙)對以下非尋利活動間接徵收的稅項:

        一)勞工交易稅(如資方所付之工資稅、版稅);

        二)物業交易/持有稅(主要是印花稅和差餉);

        三)消費類稅(即商品服務稅、增值稅,及車輛和保險稅等);

        四)傳統的社會工程稅費(所謂「罪惡」稅,如博彩、酒精、煙草稅);

        五)新社會工程稅(近年因政治正確和共產思潮而推出的新收費,就如氣候變化稅、碳信                   用額);

        六)跨境活動衍生的關稅(除了傳統的貨物關稅外,亦加入機場/離境稅:即對人流出入                   境所收的關稅)。

如何設計稅制以促進經濟體的競爭力和活力應是每個政府專注的課題,而在不同稅項類別如何取得平衡來達至以上目標更是至關重要。下文將就此範疇探討之。


自由開放經濟體 較少徵賦收入稅

下列各圖表中最突出的,當是賣地收入在香港和新加坡政府財政上的舉足輕重(【圖一】【圖二】中深紅區域),當然,兩城皆為全球樓價最昂貴之列,賣地收入自然豐厚過人。

此外,香港簡單且低稅制度的優勢亦是顯而易見——其於四大稅收類別的收入為零或接近零,必然有助減少商業活動的阻力,亦令稅務行政成本較其他國家大大減低。新加坡稅制的簡單度稍遜,但仍有一個接近零收入的類別(即新社會工程組,見橙色區域)。

最後,這兩個亞洲金融中心都徵收甚低的直接稅(包括本港之薪俸稅及利得稅,以下由「收入稅」統稱之):香港為49%,新加坡更低,為42%(深藍區域),可見兩地皆較他國更獎勵勞動文化和企業精神。

圖二:香港政府收入—直接稅收低  

圖三:新加坡的消費稅有助減輕其他稅收負擔

在另一個極端,英國政府從收入中扣除的比例更高(66%的稅收來自收入稅,【圖五】),為本研究各地區中最高;在納稅人口袋剩下的餘錢,英國政府再以消費稅形式沒收另一大份(因此,其消費稅收佔總收入達19.8%,大大超越澳州的11.1%,見【圖四】淺綠區域)。除了從收入和消費徵取更高的稅收之外,英國還有一個第一,就是以稅項類別來計,該國名目最多,結果當然令普通工薪納稅人叫苦連天:

圖四:澳州稅務收入比例

圖五:英國稅務收入比例

諷刺的是,支持「擴大稅基」的人實質就是主張香港邁向稅制複雜化,及名目多樣化,最終市民難逃高稅命運。

香港應否取消直接稅種,改徵消費稅?

美國在1913年通過第十六修正案之前並沒有收入稅,此前,美國憲法第一條第九節第四項明確禁止直接徵稅。這一規定在憲法的第一條已列明,足見建國元勳如何重視人民賺取及保留自己財富的自由,不欲被政府侵犯。

香港的經濟結構也許能受惠於廢除收入稅,因為憑藉其龐大的貿易和再出口流量,已可實現巨額的關稅或銷售稅收入,從而避免搶走工薪階層或盈利企業的勞動成果。

從收入稅轉向銷售稅的另一個優點是相對於波動性較大的稅種(如賣地收入、甚至薪俸稅和利得稅),銷售稅是一項更穩定的收入來源。

理論上,如果僅以10%的稅率向總私人消費支出的80%份額徵稅,就已經能夠產生1877億港元的收入(表二):

表二:不同稅率情景下的銷售稅收金額


表三:以14%的稅率加諸80%的消費總額已可徵得多於薪俸稅和利得稅總和(100%)的收入

換言之,如果香港明天轉而向80%的私人消費支出徵收13.5%的銷售稅,就足以取代2021/2年度庫房收取的所有收入稅!


舊文重溫:稅賦輕則經濟興!

筆者早前對美國各州稅收組成的研究中,得出一個明顯結論,就是重銷售稅輕收入稅令國民保留更多財富,從而促進經濟增長;同時,優待個人甚於企業亦能增進繁榮(該研究可於此查看:英文:網頁、博客、領英、臉書;中文:網頁、博客、領英、臉書)。

將上文中五個稅制區域納入這個美國稅務分析框架,並在相同的兩個指標軸上繪製出來:

  1. 銷售稅比重減所得稅比重(X軸)——較高的數值代表對消費而非儲蓄進行徵稅,從而鼓勵長期投資;和
  2. 所得稅比重減企業稅比重(Y軸)——較低的數值表示企業板塊蓬勃旺盛,或個人稅務待遇不亞於影響力龐大的巨企。

結果甚有啟示。在目前的稅收組合下,香港和新加坡的定位(接近紅色的州份)比瑞士、澳洲和英國利民,因為後者與高稅/親大企業的洲分更為接近(即【圖六】中紫色州份):

圖六:香港和新加坡較低的入息稅更能促進經濟活力

如果按上文提議,將香港的所有收入稅都以銷售稅替代,那麼香港的地位將會大幅提升,成為研究範圍中與X軸最扁「好」的地域(即【圖七】中右手邊紅色菱形),使新加坡相形見絀。

圖七:通過用銷售稅取代收入稅,香港的稅務吸引力將超越所有美國州份(Y軸將不再有意義,因0減0仍為0)
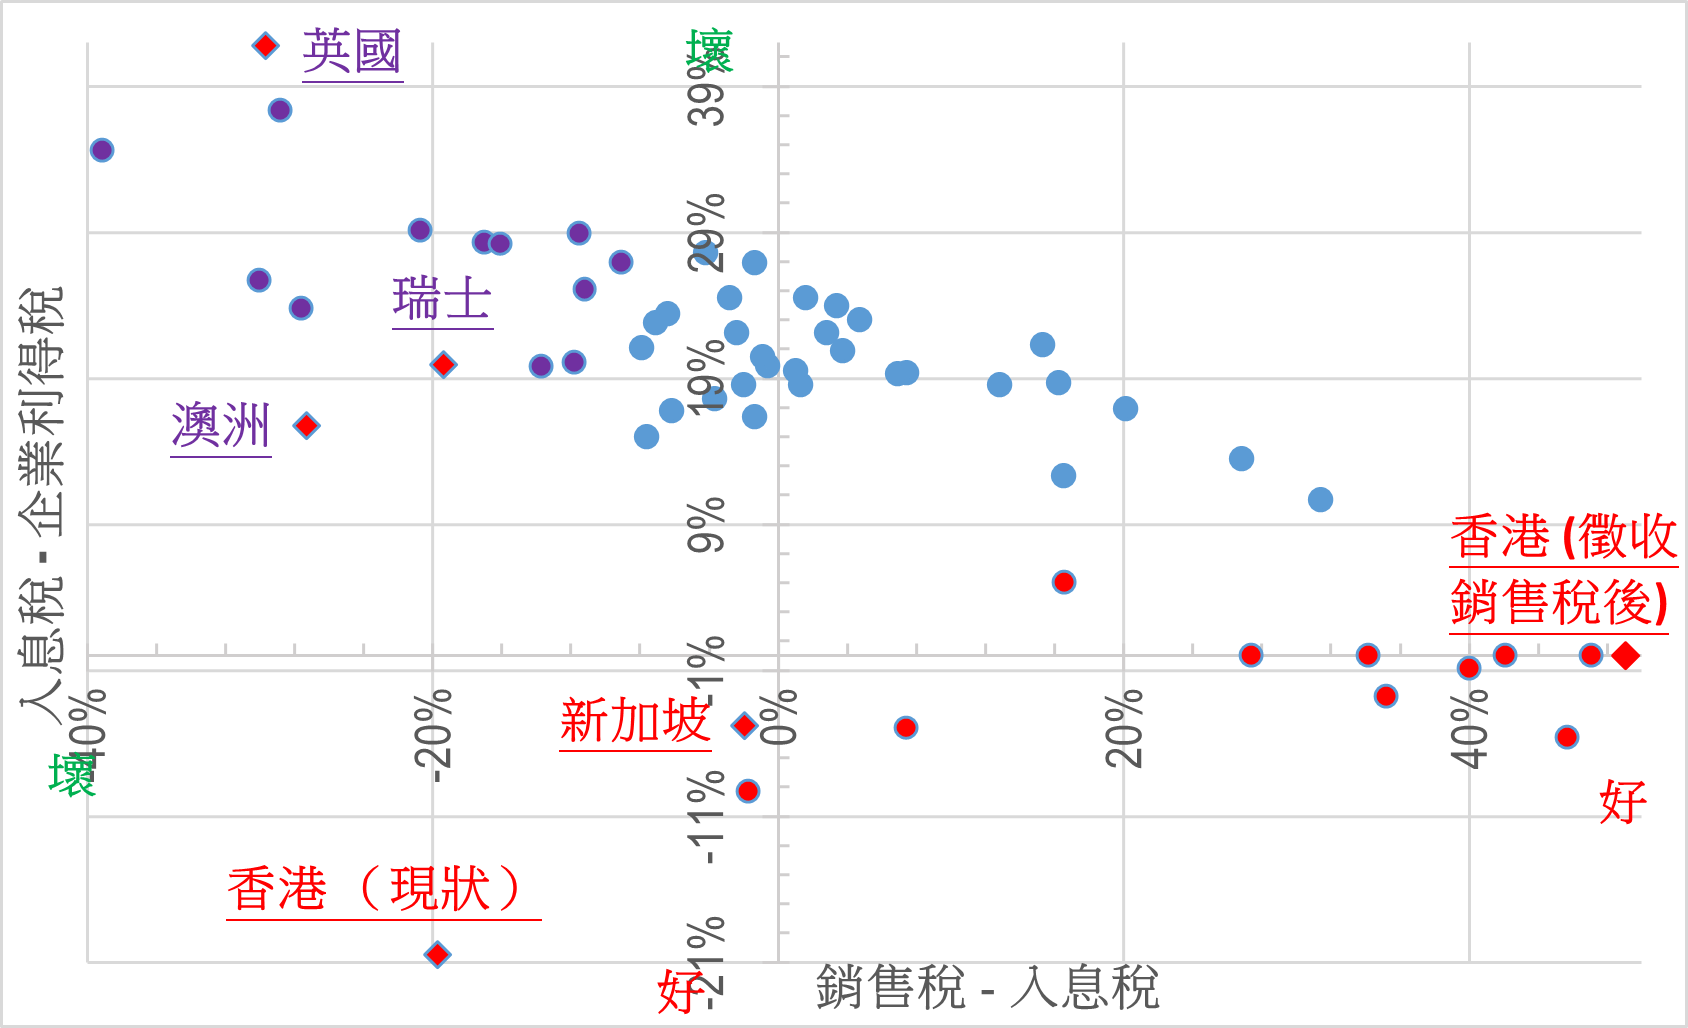
本文建議的改革,可令香港在全球收取銷售稅的一百三十多個地域中,在「銷售稅—所得稅」頻譜上遙遙領前。通過廢除入息稅和利得稅,香港的競爭力和吸引力都將無與倫比,令全球企業和高收入人才中趨之若鶩,更勿論在眾多先進經濟體中芸芸稅務難民:因在此等國度富裕被視為原罪,甚至人民在海外的收入都難逃魔掌。

此外,廢除收入稅不僅便利營商、創業、致富,還大幅減少了伴隨龐大稅收官僚機構而來的行政負擔及運作成本,同時保障了公民的隱私(再無須聲明收入為何、如何及何時賺取的),香港由此可以真正成為環球自由和商業的明燈。

特首和財爺應該無視那些大聲叫囂「擴大稅基」的既得利益者之喧嘩;因為這些包括會計、監管機構、國際官僚組織和學者在內的利益及權力只有在稅制越趨複雜繁重時才有機無限伸延擴大。


筆者特別鳴謝香港大學工商管理學系程翊同學協助收集及整理本文相關數據及圖表

2022年10月6日星期四

再論英國樓市 仍見驚濤駭浪 20221006

本文亦於2022年10月6日在【信報】刊登:再論英國樓市 仍見驚濤駭浪

自筆者於5月13日看淡英國樓價以來,基本因素不但不見好轉,更是急轉直下。本文趁更新前篇幾項數據之便,再度呼籲投資者在市況允許之際盡快離場。

當前,影響英國乃至整個歐洲前景的幾個關鍵宏觀因素仍在惡化,但一時的平靜(受惠於夏季溫暖天氣和能源價格暫時調整)隨時會在寒冬降臨時意外地逆轉。以下分析屆時可能發生的情況:

 一)能源緊缺:破壞生計,引發内亂?

當前歐洲所處的窘況可以概括為

1. 因爲政治性的搖旗吶喊,致使歐洲各國在烏克蘭議題上未經思考便全身投入經濟制裁,結果惹來對方報復,令自己陷入能源和食品短缺危機(見【圖一】俄羅斯斷氣過程);\

2. 在不顧有否足夠後備資源的情況下推出類近原教旨主義性質的「綠色」能源政策,加劇能源短缺危機的殺傷力。

圖一:北溪天然氣管道斷氣,歐洲死火?

資料來源:北溪天然氣管道

再看英國現況:在2021年,其四成的電力來自天然氣發電,家庭和企業的能源成本亦因此垂直上升【圖二、三】。如果英國沒有一廂情願地栽入美國好戰鷹派政客的雷雷戰鼓,特別是當自2014年來已經有外交劃船下協議的和約(即法國和德國斡旋而簽訂的明斯克協議),當下能源/食物危機是完全可以避免的。

圖二:英國天然氣價格急升兩倍

圖三:英國能源成本全歐最高(家庭平均能源支出€/kwh)

現今歐洲國家不僅要承受因能源短缺所帶來的工業停產,還要在利率爆炸式抽升的情況下,發行更多國債來救濟國民於能源困境(詳見下文)兼從事一場因不必要的戰爭而要進行的代價高昂之軍備競賽——而在這一蚌鶴相爭形勢下唯一得利的就是外國(如美國)的能源和軍火生產商!在過去三年因封關而摧毀了的中小企產能及中產階級財富已經導致創紀錄的高通脹(見【圖四】),現在戰爭的陰影更會將危機重重的歐洲政經形勢推向完美風暴的中心。

圖四:英國將重演70年代的惡性通脹潮?

二)利率脫韁 央行失控

隨著美聯儲在多年的超低息兼量化寬鬆政策後撥亂反正,積極追加利率至合理水平,其他經濟體亦將步其後塵,拼命追趕:許多新興市場甚至已經步入雙位數利率水平。僅在英國,市場普遍預測,至2023年第三季將再加息250個基點【圖五】;唯筆者擔心如果主權債務危機惡化,利率升幅將會大大高於央行預料。

在新的高息環境下,所有高借貸(即按揭成數)的業主將面臨還貸危機,特別是當其可支配收入已被高通脹蠶食殆盡…

圖五:三大央行利率預計將持續飆升

圖六:回報率跑輸利率——不利樓價

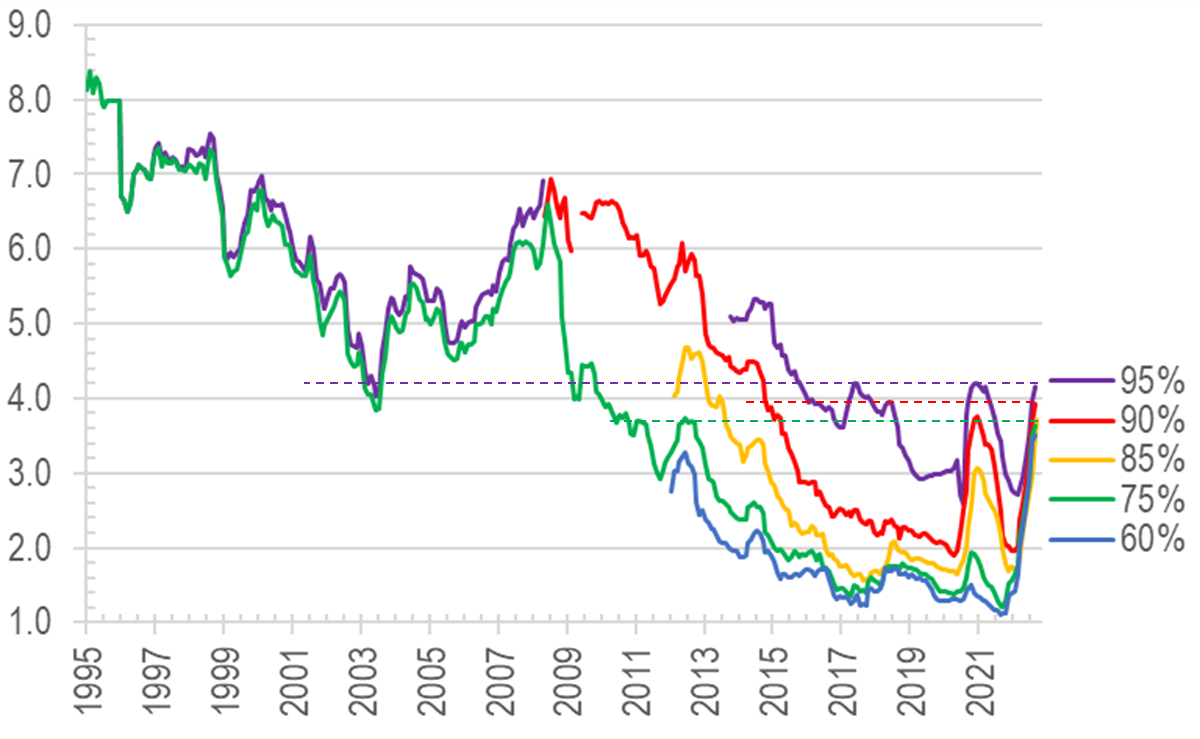
有鑑於此,物業回報率必須跟隨利率上調:除非大幅加租(以【圖六】為例,如果價格保持平穩,租金需勁增60%之多),否則在2025年之前樓價唯有大幅下調。高息率當然不會放過自住業主(儘管彼等不會太計較回報率的高低),因為借貸息率才剛剛起步,向數十年來的新高邁進,如下圖所示:

圖七:以成數分類之英國按揭利率:已升達遠至2002年之新高

三)經濟萎縮難免,騷亂戰爭可期…

鑑於以上極度不利的整體環境,難怪信心指標正急速下滑,預示樓價將在2023年中前下跌(【圖八】);財務總監信心指標亦同步下跌(見【圖九】,驗證筆者5月之預期,並可能持續多數月),可見未來的投資及消費支出展望會極度嚴峻。

圖八:快速下跌的PMI指數暗示樓價有難

圖九:CFO擴張意向:一蹶不振
將以上各項因素歸一於單個圖畫,筆者的「滯脹指標」圖表相當有用;該圖包含家庭收入增長和失業率變化等函數,結果對樓價走勢的影響不言而喻:

圖十:滯脹指標預示實質樓價將在2023-24年下跌

四)對外英鎊越弱,輸入通脹越高

除了總體低迷的宏觀形勢之外,貨幣的劣勢也不容忽視——在錯誤的地緣政治博弈、瘋狂的綠色能源政策、和過度政治正確的意識形態夾擊下,英國的投資吸引力正在急速減少。就算有逃離歐盟的資金,亦可能會繞過英倫而直奔美國。

對海外投資者(包括買英國樓的港人)而言,業主不僅要承擔樓價下跌的風險,還要蒙受英鎊貶值的痛苦。而事實上,英鎊最新的匯率已經跌穿了80年代的長綫支持軌再創新低:

圖十一:在下穿長綫支持軌後,英鎊可於2025年時再跌25%
在插穿此重要技術位後英鎊在未來兩年大有機會跌至0.8美元水平,即再貶值25%。如此慘淡場景令人記起一首聖誕歌的歌詞:
In the bleak mid-winter
Frosty wind made moan;
Earth stood hard as iron,
Water like a stone;
Snow had fallen, snow on snow,
Snow on snow,
In the bleak mid-winter
Long ago.

但願上述情況不會在今年冬天發生……而當政者能懸崖勒馬,扭轉眾多劣政,否則一個慘淡的冬天似乎無可避免。

本文早前出版的英文版本可在此細閱。

筆者特別鳴謝香港大學經濟及金融系陳海嵐同學協助收集及整理本文相關數據及圖表

2021年8月23日星期一

How does property size affect rentals? A study on two London suburbs 20210821


資料圖片,來源:Anthony Delanoix @ Unsplash

It is common knowledge that the bigger the house the higher the price, even though unit prices may actually work in reverse, ie. the smaller the house the higher the per-square-foot price. The phenomenon of higher unit prices for smaller units is likely even more pronounced in densely populated, liquid, and highly commoditised markets like Hong Kong.

In this article, we look at the phenomenon through the eyes of the London housing market. But here, the picture may be more obscured due to a less commoditised (or uniform) housing stock – such as wider variety of land sizes, garden finishes, sun orientations, all factors which could make our size-vs-unit price comparison more difficult.

Landlords can optimise rental income by size bands

We have gathered the asking rent of apartments in a well defined Zone 4 area in London over the past 4-5 years, and the resulting plot shows a very clear relationship between the per square foot (psf) rent and the size of the properties (Chart 1):


(Left) Chart 1: Rent vs flat size: inverse relationship; (Right) Chart 2: Detrended rents to better find correlation between rent and size

This is just the first step in establishing the relationship between our two variables; in order to eliminate the inflationary effect of rental increases over time, we have applied a discount factor derived from average rents over the same period, and by adjusting older data points by this factor, we can establish a ‘detrended rental series’ which more closely reflects the pure size-vs-rent correlation. The result is illustrated in Chart 2 above, where the detrended (or real) rent are plotted in red while the original unadjusted (or nominal) rents remain in blue.

One obvious observation of the red datapoints is that they are more tightly packed vertically, and therefore reflect a more authentic underlying relationship with sizes of the properties. Other interesting points to note include:

  1. the biggest unit rent premium is achieved in the 500-600sf region, dropping from £2.8psf to £2.4psf – a whopping 14% drop (red highlight, Chart 2);
  2. rents then stayed almost flat until just over 950sf when the drop reaccelerates from £2.25psf to £1.6psf around the 1,400sf mark – another 29% drop;

These are very good intelligence/insight for any investors who want to maximise their rental return on investment.

Houses – lower liquidity/transparency than flats

Looking at a nearby neighbourhood where the housing stock is predominantly terrace houses rather than renovated flats, the same rent vs size pattern is also apparent.

However, due to much less emphasis being placed – in the house sector compared to flats sector – on square footage of the premises, there are much fewer listings giving size data for house letting adverts. This may be due to houses tending to offer gardens and other aspects which outweigh purely size considerations for potential tenants. The resulting charted patterns are therefore less representative of the whole sub-sector (hence Charts 3 & 4 showing less dense number of dots).

Interesting observations can nevertheless be made in the house sector – where subdivided lettings (ie <500sf listings – see red highlight, Chart 4) are probably more prevalent, while such segmentation is almost unseen in the flat sector:

(Left) Chart 3: house rent vs size; (Right) Chart 4: Detrended house rent vs size

Whether it be enterprising house owners subdividing or friends sharing bedrooms in one property, the economics are even better for the landlord, as the unit rent for a 300sf offering could go as high as £3.4psf, and this is for a neighbourhood slightly down market from the apartment district we sampled at the start of this article.

In the overall scheme of things, macro political-economic trends, infrastructure build out, and other local micro factors would of course play bigger roles in affecting how much rent can be earned on any property, and that is where much more work has to be done in advance when investing.

Simple rules as applies to property size

There may be other factors that lend to premiums/discounts on properties (eg each 5 mins walk from subway station reduces rent by say 3%), but in our study here, two linear ratios may be derived for easy consumption by landlords/tenants alike:

  1. for the flat district, each 500sf flat may have a rent of £2.8psf, with the unit rate dropping by £0.30psf every 200sf increase in size;
  2. for house district covered above, each 500sf flat may have a rent of £2.9psf with the unit rate dropping by £0.40psf every 200sf increase in size.

In both cases, the non-linear nature of the size-rent relationship makes it difficult for the average retail landlord to set optimal rents, this is why diligence and research are the most useful tools in ensuring the best returns in property – or in layman’s terms: know your market well and stay focused on it.

Chart 5: rules of thumb for the lazy: £0.15 per 100sf for flat market, and £0.35 per 100sf for house market

The author would like to thank Samson Leung of Hong Kong Baptist University for assisting in data collection, analysis, and drafting this article.

2021年8月4日星期三

TVB專訪:樓市展望 20210802

以下為B&MM自攝之完整訪問:

TVB發放之精簡內容如下:

2021年07月28日本港整體樓價按月持平 分析料樓價最快今季開始回落


本港整體樓價按月持平。有分析認為,樓價反彈周期已完結,最快今季會開始回落。

本港樓價繼續處於約兩年高位,差餉物業估價署公布,6月私人住宅售價指數報394.5,與5月相同,與去年同期比較就升百分之2。首六個月累計,樓價升近百分之4。

按面積分類,大約430平方呎以下的細單位,結束五個月升勢,面積最大的豪宅樓價,更按月回落逾百分之1,其餘單位面積的樓價就進一步上升。有地產分析員估計,樓價最快今季會回落。

Bricks & Mortar Management主席王震宇說:「未來一段時間可能美元會開始反彈,可能不那麼弱,這通常對香港樓價是負面因素。通脹潮可能導致實質收入會下跌,實質收入下跌時,就算樓價仍升,也會跑輸通脹。現時(樓市)接近轉角位,說得難聽點,可能今次反彈完,第三季可能會下跌。」

主管港澳事務的內地官員,今年先後曾提及,要解決香港房屋問題,有測量師認為,中長線住宅供應失衡,需要未來幾屆政府持續解決。

萊坊執行董事及估價及諮詢部主管林浩文指:「我不相信單單只是靠一兩個《施政報告》的內容或政策,就可以改變整個生態或整個土地及房屋供應結構。例如工廈活化,東大嶼或者人工島這一類的。全部都不是短期會發生,很倚靠政策持續性及執行力度。」

至於租金指數連升四個月,6月最新報177.9 ,見七個月新高,按年計仍然要跌約百分之1。